Kampagne 08 Sponsored Brands
704,11 € Werbung, 618 € Werbeumsatz: Was jetzt prüfen?
Bei dieser Markenkampagne liegen die Werbekosten über dem zugeordneten Umsatz. Die auffällig niedrigeren Tagesquoten widersprechen dem nicht. Erst die vollständige Rechnung zeigt, welche Budgetfrage wirklich vor dem Verkäufer liegt.
In 30 Sekunden
Alle Tage bezahlen mit, auch wenn nur an zwei Tagen ein ACoS angezeigt werden kann.
- Was wir sehen
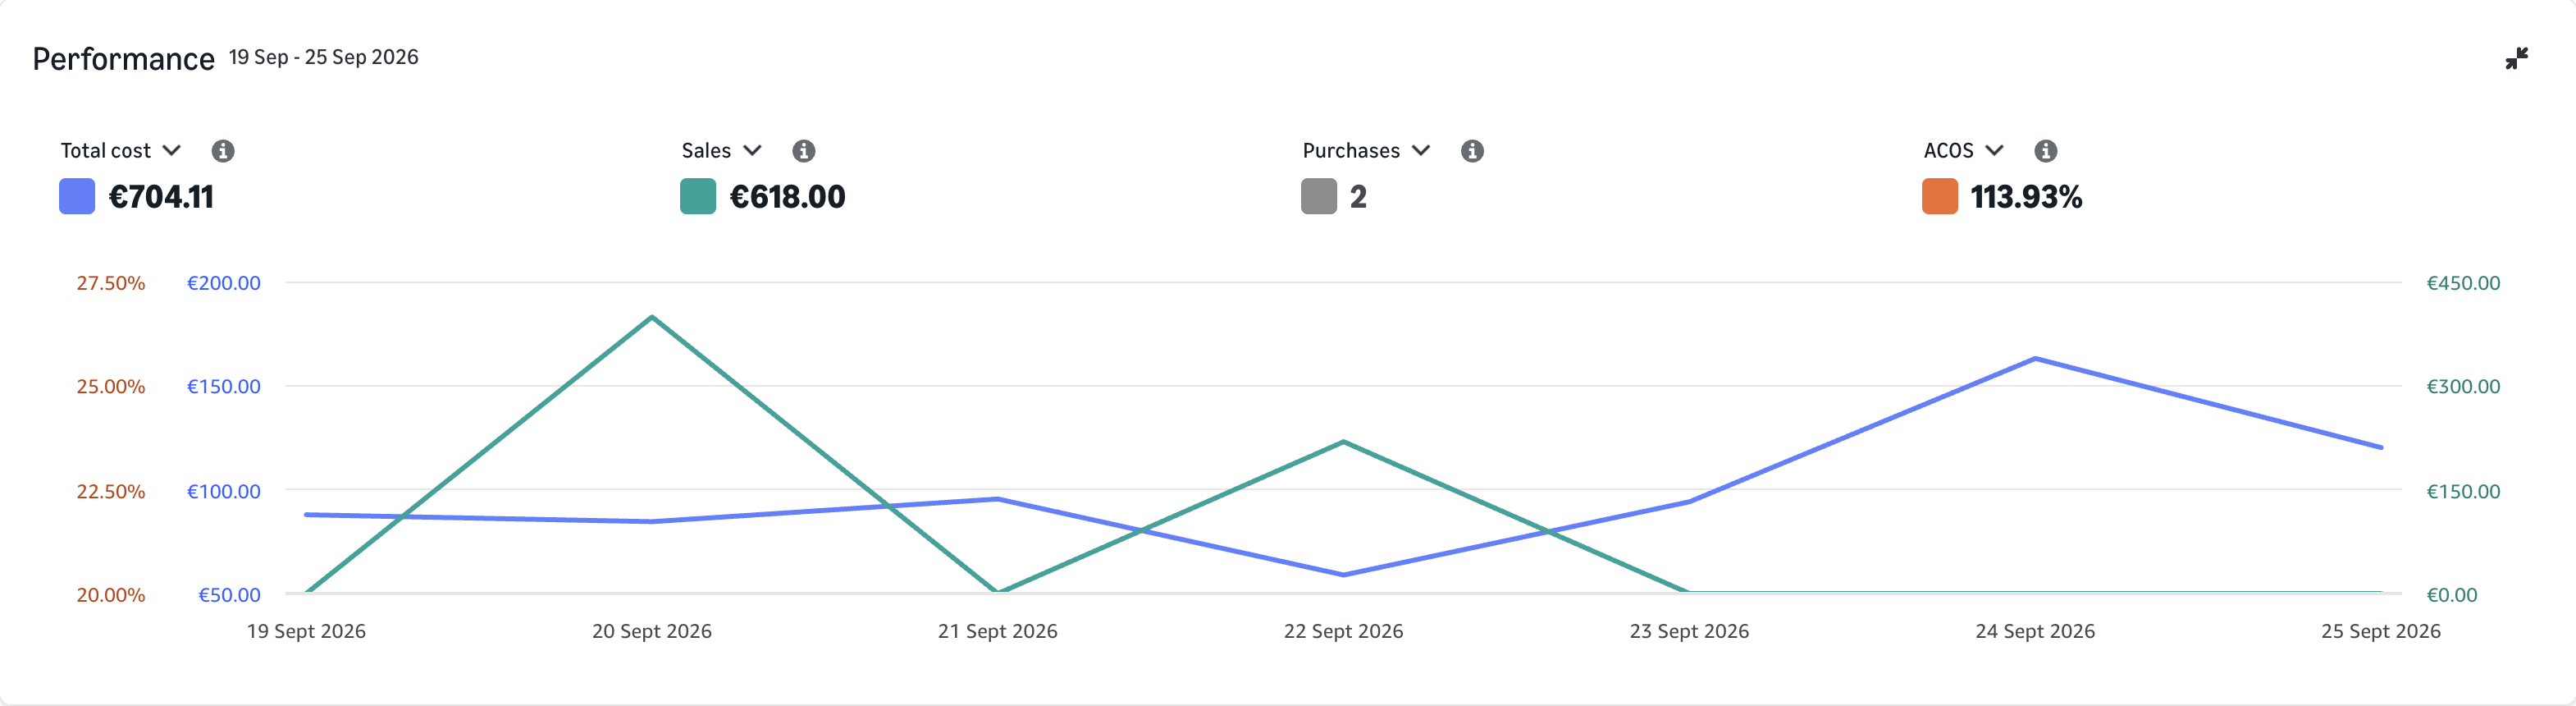
- 704,11 € Werbekosten und 618,00 € Werbeumsatz ergeben 113,93 % ACoS bei zwei Käufen.
- Was Sie prüfen sollten
- Die gesamten Tageskosten, das Kampagnenziel und die tatsächlichen Suchanfragen müssen gemeinsam geprüft werden.
- Die nächste Entscheidung
- Keine Ausweitung mit ungemessener Markenwirkung begründen, sondern einen begrenzten, prüfbaren Auftrag festlegen.
Reale Kampagnendaten aus einem Werbekonto. Die folgenden Schritte sind Vorschläge, keine dokumentierten Maßnahmen oder nachgewiesenen Verbesserungen durch Uptova.
Zahlen & Originalbelege
- Werbekosten
- 704,11 €
- Zugeordneter Werbeumsatz
- 618,00 €
- Käufe
- 2
- ACoS
- 113,93 %
Originalaufnahme ansehen
Zum Lesen seitlich wischen. Mit Tastatur: Bildbereich fokussieren und die Pfeiltasten links/rechts verwenden.
Erfasst am Originalaufnahme vergrößern
Die Originaloberfläche ist Englisch. Werte und Belege wurden nicht übersetzt oder nachgebaut.
Unser vorgeschlagener Aktionsplan
Die vollständige Wochenrechnung sichern
Aus dem Tagesbericht eine Liste mit Kosten, Umsatz und Käufen für alle sieben Tage erstellen. Ergebnis ist eine abgestimmte Rechnung mit 704,11 € Kosten und 618,00 € Umsatz. Tage ohne Umsatz behalten ihre Kosten; für sie wird kein Tages-ACoS erfunden und kein Nullwert in eine Durchschnittsrechnung aufgenommen.
Ziel und Nachfrage unterscheiden
Aus ursprünglichem Kampagnenauftrag und Suchbegriffsbericht eine Übersicht aus Markensuchen, allgemeinen Kategoriesuchen und noch ungeklärten Anfragen erstellen. Ergebnis ist eine Zielbeschreibung mit getrennten Nachfragebereichen und passender Kennzahl. Verfügbare Neukundendaten ergänzen, aber nicht als Beweis für zusätzlich gewonnene Kunden behandeln.
Die tatsächliche Zielseite prüfen
Aus Werbemittel, hinterlegter Zielseite und verfügbaren Zielseitenberichten einen kurzen Prüfbericht erstellen. Relevanz des Angebots und mobilen Kaufweg ansehen. Ergebnis sind belegte Beobachtungen und höchstens daraus abgeleitete Testideen; die Aufnahme selbst belegt weder einen defekten Store noch eine falsche Gestaltung.
Eine begrenzte Entscheidung vorbereiten
Aus Rechnung, Zielbeschreibung und Zielseitenprüfung einen Vorschlag für genau eine Änderung oder bewusstes Warten erstellen. Ergebnis ist ein Testplan mit Ausgabenlimit, Verantwortlichem und Abbruchkriterium zur Freigabe. Targeting, Gestaltung und Zielseite nicht gleichzeitig verändern, wenn der spätere Vergleich sonst unverständlich würde.
Die Ausgangslage
Die Sponsored-Brands-Aufnahme weist 704,11 € Werbekosten, 618,00 € zugeordneten Werbeumsatz und zwei Käufe aus. Die Rechnung lautet 704,11 ÷ 618,00 × 100 = 113,93 %. Auf 100 € ausgewiesenen Werbeumsatz entfallen damit rund 113,93 € Werbekosten.
Die Kosten übersteigen den in diesem Zeitraum zugeordneten Umsatz. Das ist ein klares wirtschaftliches Warnsignal, aber keine vollständige Verlustrechnung des Unternehmens. Produktkosten, weitere Verkaufskosten und mögliche andere Umsätze fehlen. Auch längerfristige Markenwirkung und Neukundenbeiträge sind nicht ausgewiesen und dürfen nicht als zusätzlicher Ertrag hinzugerechnet werden.
Die strategische Frage
Die sichtbaren Tagesquoten liegen an den beiden Tagen mit zugeordnetem Umsatz bei ungefähr 21,19 % und 26,89 %. Die übrigen Tage verursachen ebenfalls Kosten. Sie haben ohne Umsatz keinen definierten Tages-ACoS. Lücken in der Quotenlinie bedeuten deshalb keine kostenfreien Werbetage.
Der Periodenwert enthält alle Kosten und den gesamten Umsatz: 113,93 %. Ein Durchschnitt nur der beiden sichtbaren Prozentsätze würde die übrigen Kosten ausblenden. Für die Budgetentscheidung muss zuerst diese vollständige Rechnung verstanden sein; die günstigeren Tageswerte sind kein Gegenbeweis.
Danach zählt der ursprüngliche Auftrag: Verkäufe erzielen, Neukunden erreichen oder eine begrenzte Reichweitenfrage untersuchen. Ein Markenetikett ist keine pauschale Ausnahme von wirtschaftlichen Grenzen. Zwei Käufe liefern außerdem wenig Grundlage für eine dauerhafte Aussage über Kundenverhalten. Ein verfehltes Verkaufsziel sollte nicht nachträglich in ein ungemessenes Bekanntheitsziel umbenannt werden.
So würden wir den Test beurteilen
Den freigegebenen Test gegen das vorher festgelegte Ziel bewerten und sämtliche Kosten weiter zeigen. Amazons Attribution ordnet Käufe innerhalb eines Zeitfensters zu; ein späterer Bericht muss deshalb ausreichend ausgereift sein. Eine höhere Reichweite ersetzt keinen Verkaufsertrag, wenn der Test auf Verkäufe zielt.
Wenn eine weiter gefasste Markenfrage untersucht werden soll, vorab passende Daten und ein tragfähiges Messdesign vereinbaren. Ohne sie bleibt die zusätzliche Wirkung offen. Ist das Ausgabenlimit erreicht, erneut entscheiden, statt unbegrenzt auf spätere Effekte zu hoffen. Die zwei ursprünglichen Käufe rechtfertigen keine sichere Wachstumsprognose.
Ein belastbares Vorher/Nachher vorbereiten
Für einen späteren Test: gleiche Zeitfenster und Berichtsregeln verwenden sowie Preis-, Bestands- und Listingänderungen dokumentieren.
- 01 · Ausgangslage sichern
- Alle Tageskosten, Werbeumsatz, ursprüngliches Werbemittel und Zielseite sichern; den Periodenwert aus den vollständigen Summen berechnen.
- 02 · Eine Änderung dokumentieren
- Einen einzelnen Zielseiten-, Gestaltungs- oder Targeting-Test vorschlagen und Ziel, Ausgabenlimit sowie Freigabe vor einem Start dokumentieren.
- 03 · Vergleichbar nachmessen
- Denselben Auftrag mit ausgereiften Berichten prüfen, Kosten an Tagen ohne Umsatz erhalten und aus zwei Ausgangskäufen keinen sicheren Zuwachs ableiten.
Wann handeln — und wann warten?
Keine Expansion auf Grundlage nur zweier günstiger Tagesquoten oder ungemessener Markenwirkung freigeben; eine Fortsetzung braucht einen begrenzten Auftrag, dessen Ergebnis mit verfügbaren Daten prüfbar ist.
Vor einer Freigabe prüfen
- Alle Tageskosten in der Periodenrechnung enthalten
- Marken- und Kategoriesuchen getrennt geprüft
- Ursprüngliches Ziel und Zielseite dokumentiert
- Test mit Ausgabenlimit und Abbruchkriterium versehen
Die wichtigste Erkenntnis
113,93 % verschwinden nicht durch eine andere Erzählung. Die nächste Entscheidung muss die gesamten Kosten und das ausdrücklich gewählte Ziel zusammenbringen.
Belege, Methodik und weiterführende Quellen
Neukundenquote und Markenlift fehlen. Diese Wirkung lässt sich aus den zwei Käufen nicht ableiten.
So sind diese Fallstudien zu lesen
- Die hochauflösenden Originalbelege wurden am 21. Oktober 2026 direkt in einer authentifizierten Amazon-Ads-Sitzung aufgenommen. Jede Aufnahme zeigt genau eine Kampagne in Deutschland. Die ersten zehn Analysen zeigen den 19.–25. September; fünf weitere vergleichen zusätzlich den 12.–18. September 2026. Beide Wochen umfassen dieselben Wochentage.
- Die Fälle bilden eine bewusst ausgewählte Stichprobe aus einem einzigen Werbekonto, keinen repräsentativen Durchschnitt. Die Daten werden nicht über mehrere Händler kombiniert. Kontonamen, Kampagnennamen und IDs wurden durch einen Bildausschnitt entfernt; Zahlen, Kurven, Skalen und Datumsangaben bleiben unverändert.
- ACoS = Werbekosten ÷ zugeordneter Werbeumsatz. Die Gesamtquote wird aus den Periodensummen berechnet, nicht aus dem Durchschnitt der Tagesquoten. Zugeordneter Werbeumsatz ist weder Gesamtumsatz noch Gewinn; Marge, Retouren, Steuern und organische Umsätze fehlen in diesen Aufnahmen.
- Die fünf Vorher-nachher-Vergleiche zeigen beobachtete Zeitfenster, keinen Kontrollversuch und keinen Nachweis eines Eingriffs durch Uptova. Prüfideen sind Empfehlungen, keine dokumentierten Eingriffe. Ein besserer ACoS kann mit weniger Käufen einhergehen; eine Woche beweist weder nachhaltige Profitabilität noch inkrementelle Verkäufe.
- Die Aufnahmen wurden nach Ende der Diagrammanimation ohne Mauszeiger neu erstellt und lediglich zugeschnitten. Kein Diagramm wurde generativ retuschiert. Getrennte Skalen für Kosten, Umsatz und ACoS sind keine gemeinsame Werteskala; Lücken in der ACoS-Linie können Tage ohne definierten Tagesquotienten darstellen.
- Berichte können unterschiedliche Detailstufen und Attributionsfenster haben. Suchanfragen, Produkte und Platzierungen bleiben getrennte Ansichten, solange ihre Verknüpfung nicht belegt ist. Der in diesen Prüfplänen erwähnte Kaufproduktbericht zeigt Käufe anderer Produkte, aber keine Werbekosten; daraus wird kein ACoS je gekauftem Produkt berechnet.