Kampagne 02 Katalogweite Discovery
29,11 % ACoS im Katalog: Welche Produkte lohnen sich?
Ein Katalog kann eine Kampagne teilen, obwohl seine Produkte sehr unterschiedliche Aufgaben erfüllen. Hier hilft eine Aufteilung nach Produkt mehr als die Frage, ob der gesamte ACoS gut oder schlecht aussieht.
In 30 Sekunden
Produktziele und Margen getrennt beurteilen, bevor Budget oder Kampagnenstruktur verändert werden.
- Was wir sehen
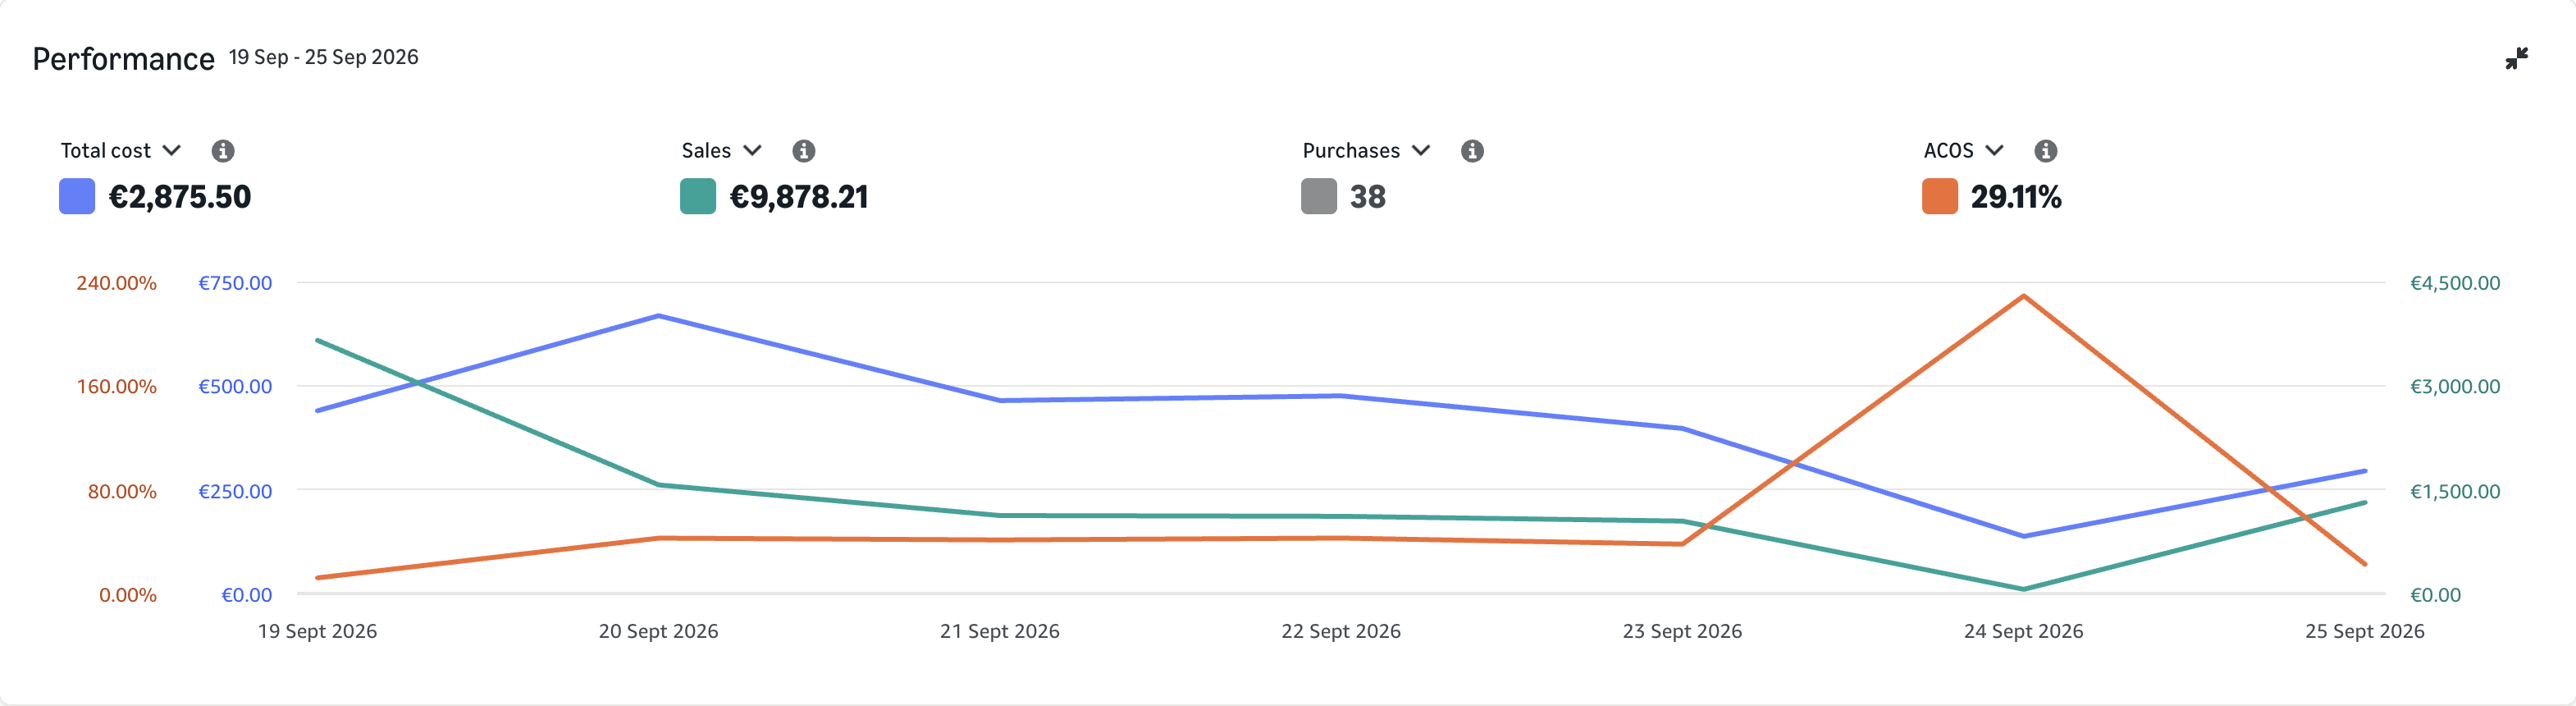
- Die Katalogkampagne zeigt 29,11 % ACoS bei 38 Käufen.
- Was Sie prüfen sollten
- Werbekosten je Produkt, Marge und jeweiliges Verkaufs- oder Lernziel müssen zusammen betrachtet werden.
- Die nächste Entscheidung
- Nur für eine belegte Produktgruppe eine passende Ausgabenentscheidung vorbereiten.
Reale Kampagnendaten aus einem Werbekonto. Die folgenden Schritte sind Vorschläge, keine dokumentierten Maßnahmen oder nachgewiesenen Verbesserungen durch Uptova.
Zahlen & Originalbelege
- Werbekosten
- 2.875,50 €
- Zugeordneter Werbeumsatz
- 9.878,21 €
- Käufe
- 38
- ACoS
- 29,11 %
Originalaufnahme ansehen
Zum Lesen seitlich wischen. Mit Tastatur: Bildbereich fokussieren und die Pfeiltasten links/rechts verwenden.
Erfasst am Originalaufnahme vergrößern
Die Originaloberfläche ist Englisch. Werte und Belege wurden nicht übersetzt oder nachgebaut.
Unser vorgeschlagener Aktionsplan
Die Werbekosten je Produkt aufschlüsseln
Aus dem Bericht zu beworbenen Produkten eine Liste mit Produkt, Werbekosten, Werbeumsatz und Käufen erstellen. Die Summe mit 2.875,50 € abstimmen und ungeklärte Differenzen markieren. Ergebnis ist eine nachvollziehbare Kostenverteilung. Werbekosten je Produkt dabei nicht mit dem Wareneinsatz oder den Herstellungskosten verwechseln.
Ziel und wirtschaftliche Grenze ergänzen
Aus Produktkalkulation und Gespräch mit dem Verkäufer für jedes Produkt Marge, Werbegrenze und Zweck ergänzen. Verkaufsziel, Einführung und offene Datenfrage klar unterscheiden. Ergebnis ist eine kurze Entscheidungsliste mit Verantwortlichem und Prüfdatum; ein Einführungsziel wird nicht nachträglich zur Erklärung schlechter Ergebnisse erfunden.
Suchanfragen und passende Gruppen prüfen
Aus Suchbegriffsbericht und aktueller Kampagnenstruktur erkennen, welche Nachfrage zu welcher Produktgruppe gehört. Ergebnis ist ein Vorschlag, welche Produkte gemeinsam steuerbar sind und wo eine getrennte Grenze nötig wäre. Eine neue Kampagne ist nur sinnvoll, wenn sie diese Entscheidung tatsächlich vereinfacht; ein vollständiger Umbau ist nicht der Ausgangspunkt.
Eine Produktgruppe gezielt zur Entscheidung vorlegen
Aus Produktliste und Zielen eine begrenzte Änderung mit bisheriger Einstellung, Vorschlag, Ausgabenlimit und Begründung formulieren. Ergebnis ist eine freigabefähige Entscheidung für genau diese Gruppe. Den übrigen Katalog möglichst unverändert lassen und festhalten, woran die Anpassung später beurteilt wird.
Die Ausgangslage
Die sieben Tage enthalten 2.875,50 € Werbekosten, 9.878,21 € zugeordneten Werbeumsatz und 38 Käufe. Daraus ergeben sich 29,11 % ACoS. Der Wert gilt für die gesamte Kampagne und damit für ihren jeweiligen Produktmix, nicht für jedes darin beworbene Produkt.
Werbeumsatz ist der Umsatz, den Amazon der Werbung innerhalb eines festgelegten Zeitfensters zurechnet. Diese Attribution ist keine Gewinnberechnung. Auch ein Vergleich mit einer anderen Auto-Kampagne bleibt unvollständig, solange Preise, Produkte und Ziele unterschiedlich sind. Die niedrigere Quote allein begründet keine Budgetverschiebung zwischen beiden.
Die strategische Frage
Ein Produkt kann einen hohen Anteil seines Verkaufspreises für Werbung tragen, während bei einem anderen nach Wareneinsatz und Gebühren kaum Spielraum bleibt. Ein drittes könnte bewusst ein begrenztes Einführungsbudget erhalten. Ein gemeinsamer Kampagnenwert verdeckt diese Unterschiede und kann gegensätzliche Entscheidungen für dasselbe Budget nahelegen.
Deshalb beginnt die Prüfung bei jedem Produkt: Soll die Werbung bestehende Nachfrage wirtschaftlich erschließen oder eine klar begrenzte Lernfrage beantworten? Die Marge vor Werbung ist der Betrag nach vereinbarten Produkt- und Verkaufskosten, bevor Anzeigen bezahlt werden. Sie setzt eine wirtschaftliche Grenze; ein Lernziel braucht zusätzlich eine ausdrückliche Risikofreigabe.
So würden wir den Test beurteilen
Nach einem freigegebenen Test dieselben Produkte mit denselben Berichtsdefinitionen vergleichen. Werbekosten, Käufe und verbleibenden Beitrag anhand der dokumentierten Kalkulation prüfen. Ein besserer Kampagnen-ACoS kann lediglich bedeuten, dass nun teurere oder margenstärkere Produkte mehr Umsatzanteil haben. Er ersetzt keine Prüfung innerhalb der Produkte.
Auch bewusstes Lernen braucht ein Ergebnis: Wurde die vereinbarte Frage beantwortet, und wie viel hat das gekostet? Preisänderungen, Bestandswechsel und fehlende Berichtsteile neben den Zahlen zeigen. Unvollständige Produktdaten rechtfertigen zunächst eine Datenklärung, nicht die pauschale Einstufung eines Produkts als unwirtschaftlich.
Ein belastbares Vorher/Nachher vorbereiten
Für einen späteren Test: gleiche Zeitfenster und Berichtsregeln verwenden sowie Preis-, Bestands- und Listingänderungen dokumentieren.
- 01 · Ausgangslage sichern
- Werbekosten, Käufe, Umsatz und Margenannahmen je Produkt sichern und den jeweiligen Zweck neben dem Katalogdurchschnitt festhalten.
- 02 · Eine Änderung dokumentieren
- Für eine Produktgruppe eine begrenzte Änderung der Budgetverteilung vorschlagen und freigeben lassen, ohne gleichzeitig Preise und Targeting umfassend umzubauen.
- 03 · Vergleichbar nachmessen
- Dieselben Produkte vergleichen und eine veränderte Leistung innerhalb eines Produkts von einer bloßen Verschiebung des Produktmixes unterscheiden.
Wann handeln — und wann warten?
Budget nur anhand vollständiger Produktdaten und vereinbarter Ziele umverteilen; weder den Katalog-ACoS auf alle Produkte übertragen noch fehlende Daten als schlechte Leistung behandeln.
Vor einer Freigabe prüfen
- Werbekosten je Produkt zum Gesamtwert abgestimmt
- Marge und Produktziel getrennt dokumentiert
- Lernbudget mit Grenze und Verantwortlichem versehen
- Nur eine begründete Produktgruppe zur Änderung vorgesehen
Die wichtigste Erkenntnis
Die hilfreiche Aufteilung ist zuerst eine Denkaufgabe: Welches Produkt soll was erreichen und was darf es dafür kosten?
Belege, Methodik und weiterführende Quellen
Die Aufnahme enthält keine Aufteilung nach Produkt. Ein schwaches oder starkes Teilsegment ist hier noch nicht nachgewiesen.
So sind diese Fallstudien zu lesen
- Die hochauflösenden Originalbelege wurden am 21. Oktober 2026 direkt in einer authentifizierten Amazon-Ads-Sitzung aufgenommen. Jede Aufnahme zeigt genau eine Kampagne in Deutschland. Die ersten zehn Analysen zeigen den 19.–25. September; fünf weitere vergleichen zusätzlich den 12.–18. September 2026. Beide Wochen umfassen dieselben Wochentage.
- Die Fälle bilden eine bewusst ausgewählte Stichprobe aus einem einzigen Werbekonto, keinen repräsentativen Durchschnitt. Die Daten werden nicht über mehrere Händler kombiniert. Kontonamen, Kampagnennamen und IDs wurden durch einen Bildausschnitt entfernt; Zahlen, Kurven, Skalen und Datumsangaben bleiben unverändert.
- ACoS = Werbekosten ÷ zugeordneter Werbeumsatz. Die Gesamtquote wird aus den Periodensummen berechnet, nicht aus dem Durchschnitt der Tagesquoten. Zugeordneter Werbeumsatz ist weder Gesamtumsatz noch Gewinn; Marge, Retouren, Steuern und organische Umsätze fehlen in diesen Aufnahmen.
- Die fünf Vorher-nachher-Vergleiche zeigen beobachtete Zeitfenster, keinen Kontrollversuch und keinen Nachweis eines Eingriffs durch Uptova. Prüfideen sind Empfehlungen, keine dokumentierten Eingriffe. Ein besserer ACoS kann mit weniger Käufen einhergehen; eine Woche beweist weder nachhaltige Profitabilität noch inkrementelle Verkäufe.
- Die Aufnahmen wurden nach Ende der Diagrammanimation ohne Mauszeiger neu erstellt und lediglich zugeschnitten. Kein Diagramm wurde generativ retuschiert. Getrennte Skalen für Kosten, Umsatz und ACoS sind keine gemeinsame Werteskala; Lücken in der ACoS-Linie können Tage ohne definierten Tagesquotienten darstellen.
- Berichte können unterschiedliche Detailstufen und Attributionsfenster haben. Suchanfragen, Produkte und Platzierungen bleiben getrennte Ansichten, solange ihre Verknüpfung nicht belegt ist. Der in diesen Prüfplänen erwähnte Kaufproduktbericht zeigt Käufe anderer Produkte, aber keine Werbekosten; daraus wird kein ACoS je gekauftem Produkt berechnet.