Kampagne 03 Tagesverlauf verstehen
18,22 % ACoS: Was sagt ein schwacher Tag wirklich aus?
Eine schwankende Umsatzkurve ist noch kein Grund, täglich in Gebote einzugreifen. Dieser Fall zeigt, wie Verkäufer normale Tagesunterschiede von einem wiederkehrenden, tatsächlich prüfbaren Problem trennen können.
In 30 Sekunden
Erst Berichte und Kontext abstimmen, dann auf ein belastbares Muster reagieren.
- Was wir sehen
- Die Woche zeigt 18,22 % ACoS und 36 Käufe bei deutlich unterschiedlichen Tageswerten.
- Was Sie prüfen sollten
- Tagesberichte, Berichtseinstellungen und dokumentierte Änderungen müssen zur gleichen Produktgruppe passen.
- Die nächste Entscheidung
- Nur bei einem wiederkehrenden belegten Befund einen begrenzten Eingriff vorbereiten.
Reale Kampagnendaten aus einem Werbekonto. Die folgenden Schritte sind Vorschläge, keine dokumentierten Maßnahmen oder nachgewiesenen Verbesserungen durch Uptova.
Zahlen & Originalbelege
- Werbekosten
- 2.120,78 €
- Zugeordneter Werbeumsatz
- 11.643,04 €
- Käufe
- 36
- ACoS
- 18,22 %
Originalaufnahme ansehen
Zum Lesen seitlich wischen. Mit Tastatur: Bildbereich fokussieren und die Pfeiltasten links/rechts verwenden.
Erfasst am Originalaufnahme vergrößern
Die Originaloberfläche ist Englisch. Werte und Belege wurden nicht übersetzt oder nachgebaut.
Unser vorgeschlagener Aktionsplan
Tageswerte mit der Woche abstimmen
Aus Tages- und Kampagnenbericht eine Übersicht mit Kosten, Umsatz und Käufen je Tag erstellen. Zeitraum, Marketplace, Exportdatum und Zuordnungsfenster gleich halten. Ergebnis ist eine abgestimmte Tabelle, deren Summen zur Woche passen. Ein Tag ohne Umsatz erhält keinen erfundenen ACoS von null.
Eine belegte Ereigniszeitleiste erstellen
Aus Änderungsprotokoll, Preisverlauf und verfügbaren Bestandsberichten eine Zeitleiste mit verifizierten Ereignissen anlegen. Ergebnis ist ein Kontext neben den Tageszahlen: Was änderte sich wann? Nicht dokumentierte Ereignisse bleiben offen. Ein zeitgleiches Ereignis ist ein Prüfhinweis, noch keine bewiesene Ursache der Umsatzbewegung.
Vergleichbare Tage und Produkte auswählen
Aus Produkt- und Suchbegriffsbericht wiederkehrende Kombinationen für einen Vergleich auswählen. Ergebnis ist eine kleine Liste mit gleichen Produkten, ähnlichen Nachfragekontexten und vergleichbaren Wochentagen. Unterschiede sichtbar notieren. Kampagnen mit anderem Sortiment werden nicht allein wegen eines ähnlichen Namens als Kontrollgruppe verwendet.
Eine begründete Reaktion formulieren
Aus Tagesübersicht und Vergleichsliste entweder eine begrenzte Änderung oder weiteres Beobachten vorschlagen. Ergebnis ist eine Entscheidung mit betroffenem Produkt oder Target, Begründung und Prüfzeitpunkt. Eine stündliche Gebotssteuerung folgt daraus nicht: Sie bräuchte eigene Stundendaten, nicht nur eine auffällige Tageskurve.
Die Ausgangslage
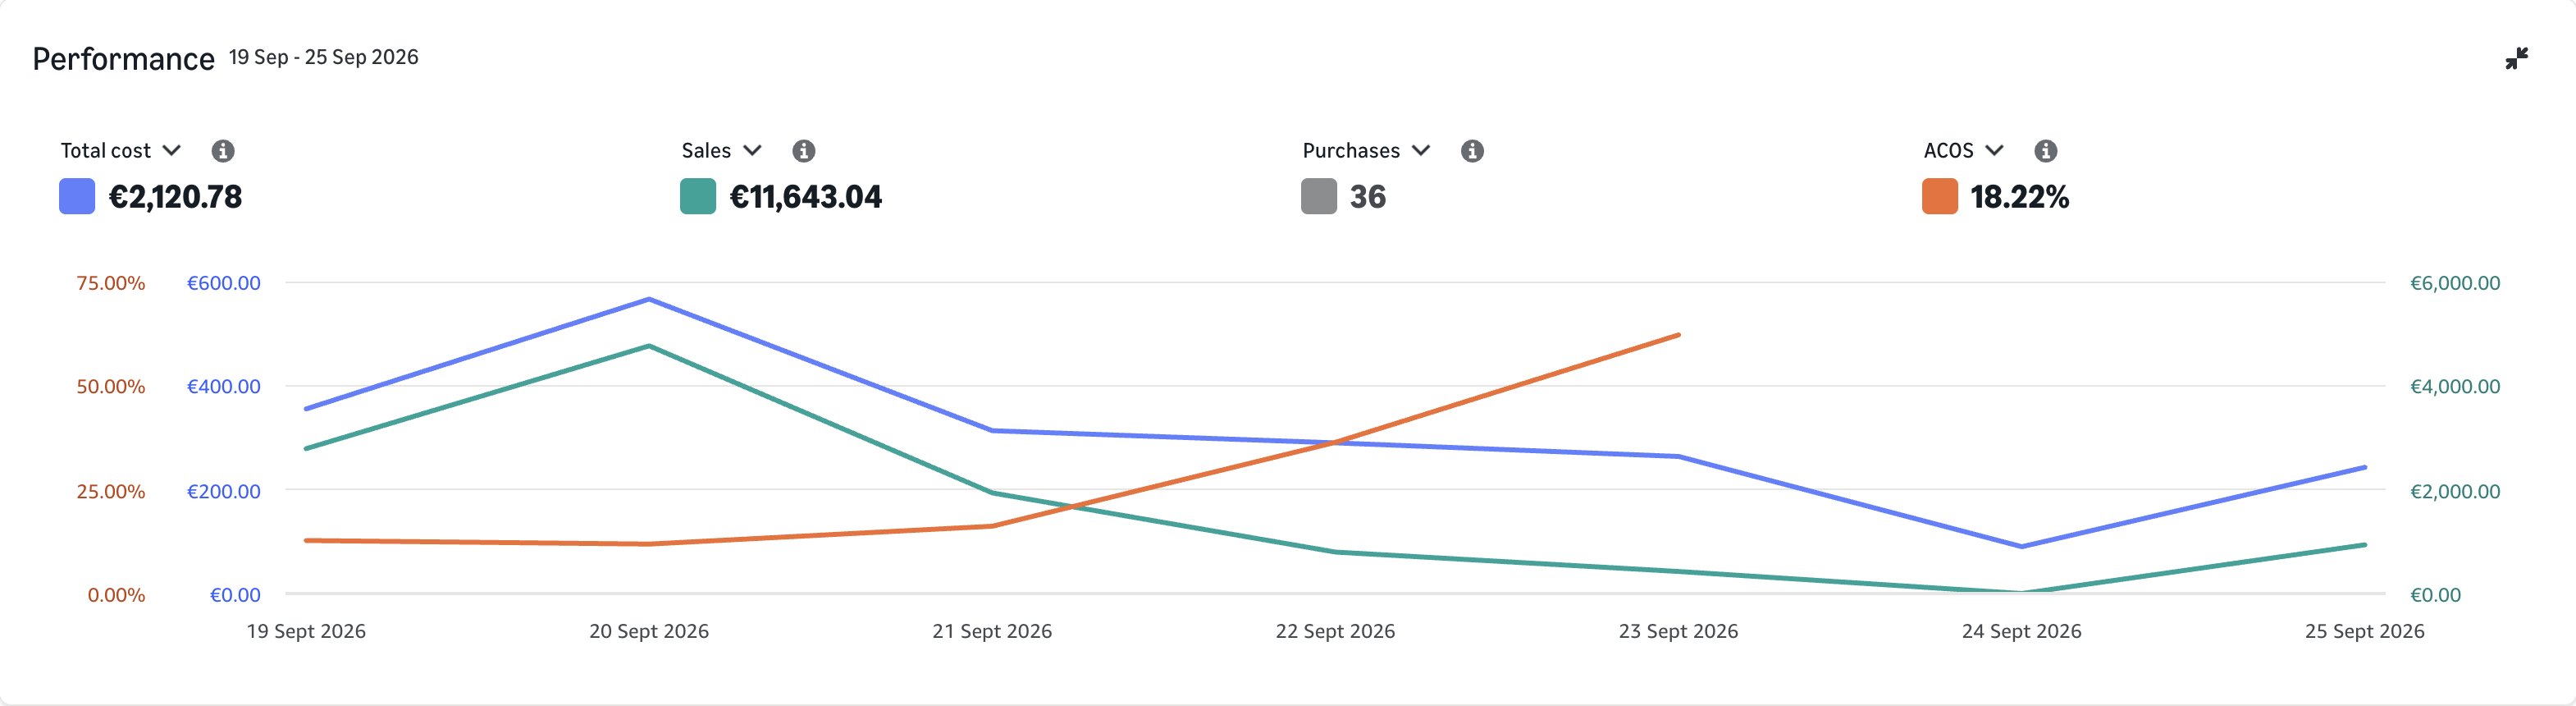
Die Aufnahme weist 2.120,78 € Werbekosten, 11.643,04 € zugeordneten Werbeumsatz und 36 Käufe aus. Der Perioden-ACoS beträgt 18,22 %. Die Tageswerte schwanken; an einem Tag zeigt die beobachtete Umsatzserie keinen zugeordneten Umsatz. Für diesen Tag ist eine ACoS-Quote nicht definiert.
Die Aufnahme entstand am 21. Oktober, 26 Tage nach Ende dieses Zeitraums vom 19.–25. September. Ein Attributionsverzug ist hier nicht nachgewiesen; historische Schwankungen sollten nicht als noch unreife aktuelle Tage erklärt werden. Für ihre Einordnung fehlen Suchanfragen, Preisverlauf und Bestandsdaten. Berichtseinstellungen und tatsächliche Zielgruppenstrategie bleiben separat zu prüfen.
Die strategische Frage
Bei 36 Käufen über sieben Tage können Zeitpunkt und Wert einzelner Käufe die Tageskurve sichtbar verändern. Das beweist weder einen Fehler noch, dass alles normal läuft. Die sinnvolle Frage ist, ob ein vergleichbarer Bereich wiederholt auffällig wird, nachdem Berichtseinstellungen und bekannte Änderungen berücksichtigt wurden.
Eine automatische Reaktion auf jeden schlechten Tag könnte normale Schwankung mit einem dauerhaften Problem verwechseln. Umgekehrt sollte ein wiederkehrendes Muster nicht im Wochendurchschnitt verschwinden. Beide Fragen lassen sich mit einer einfachen Tagesübersicht prüfen, bevor eine feinere Steuerung oder zusätzliche Kontostruktur diskutiert wird.
So würden wir den Test beurteilen
Den Perioden-ACoS stets aus den gesamten Kosten und dem gesamten Werbeumsatz berechnen. Der Durchschnitt täglicher Prozentsätze beantwortet eine andere Frage und kann Tage ohne definierte Quote ausblenden. Neben der Wochenzahl zeigen, welche Tage und Produkte den Umsatz tragen und ob derselbe Befund erneut erscheint.
Für einen künftigen freigegebenen Test Zeitpunkt und parallele Änderungen protokollieren. Erst nach hinreichender Vervollständigung seines Attributionsfensters passende Wochentage vergleichen. Wenn der Befund nicht wiederkehrt, Einstellungen beibehalten und weiter beobachten. Preis-, Bestands- und Listingänderungen gehören in die Auswertung; ein besserer Folgetag allein begründet keine weitere Anpassung.
Ein belastbares Vorher/Nachher vorbereiten
Für einen späteren Test: gleiche Zeitfenster und Berichtsregeln verwenden sowie Preis-, Bestands- und Listingänderungen dokumentieren.
- 01 · Ausgangslage sichern
- Tageskosten, Umsatz und Käufe mit Exportdatum und Zuordnungsfenster sichern, einschließlich der Tage ohne definierten ACoS.
- 02 · Eine Änderung dokumentieren
- Nur bei einem belegten Muster eine begrenzte Anpassung zur Freigabe vorlegen und den Wirksamkeitszeitpunkt dokumentieren.
- 03 · Vergleichbar nachmessen
- Passende Wochentage und Produkte vergleichen, die Quote aus Periodensummen berechnen und alternative Erklärungen sichtbar halten.
Wann handeln — und wann warten?
Bei unvollständigen Berichten oder ungleichen Vergleichsgruppen zunächst die Grundlage verbessern; erst ein wiederkehrender belegter Befund rechtfertigt einen konkreten Änderungsvorschlag.
Vor einer Freigabe prüfen
- Tages- und Wochensummen abgestimmt
- Tage ohne Umsatz nicht als 0 % ACoS behandelt
- Änderungen mit verlässlichem Zeitpunkt dokumentiert
- Vergleich auf passende Produkte und Tage begrenzt
Die wichtigste Erkenntnis
Die Kurve muss nicht glatt werden. Die Entscheidung muss auch nach Prüfung von Tagesvarianz und Berichtskontext noch begründet sein.
Belege, Methodik und weiterführende Quellen
Der Wochenverlauf liefert keine Stundendaten. Auch eine im Namen angedeutete Zielgruppenstrategie muss separat geprüft werden.
So sind diese Fallstudien zu lesen
- Die hochauflösenden Originalbelege wurden am 21. Oktober 2026 direkt in einer authentifizierten Amazon-Ads-Sitzung aufgenommen. Jede Aufnahme zeigt genau eine Kampagne in Deutschland. Die ersten zehn Analysen zeigen den 19.–25. September; fünf weitere vergleichen zusätzlich den 12.–18. September 2026. Beide Wochen umfassen dieselben Wochentage.
- Die Fälle bilden eine bewusst ausgewählte Stichprobe aus einem einzigen Werbekonto, keinen repräsentativen Durchschnitt. Die Daten werden nicht über mehrere Händler kombiniert. Kontonamen, Kampagnennamen und IDs wurden durch einen Bildausschnitt entfernt; Zahlen, Kurven, Skalen und Datumsangaben bleiben unverändert.
- ACoS = Werbekosten ÷ zugeordneter Werbeumsatz. Die Gesamtquote wird aus den Periodensummen berechnet, nicht aus dem Durchschnitt der Tagesquoten. Zugeordneter Werbeumsatz ist weder Gesamtumsatz noch Gewinn; Marge, Retouren, Steuern und organische Umsätze fehlen in diesen Aufnahmen.
- Die fünf Vorher-nachher-Vergleiche zeigen beobachtete Zeitfenster, keinen Kontrollversuch und keinen Nachweis eines Eingriffs durch Uptova. Prüfideen sind Empfehlungen, keine dokumentierten Eingriffe. Ein besserer ACoS kann mit weniger Käufen einhergehen; eine Woche beweist weder nachhaltige Profitabilität noch inkrementelle Verkäufe.
- Die Aufnahmen wurden nach Ende der Diagrammanimation ohne Mauszeiger neu erstellt und lediglich zugeschnitten. Kein Diagramm wurde generativ retuschiert. Getrennte Skalen für Kosten, Umsatz und ACoS sind keine gemeinsame Werteskala; Lücken in der ACoS-Linie können Tage ohne definierten Tagesquotienten darstellen.
- Berichte können unterschiedliche Detailstufen und Attributionsfenster haben. Suchanfragen, Produkte und Platzierungen bleiben getrennte Ansichten, solange ihre Verknüpfung nicht belegt ist. Der in diesen Prüfplänen erwähnte Kaufproduktbericht zeigt Käufe anderer Produkte, aber keine Werbekosten; daraus wird kein ACoS je gekauftem Produkt berechnet.