Kampagne 06 Berichte abgleichen
414,78 € Werbekosten: Wie prüft man fehlende Ergebniswerte?
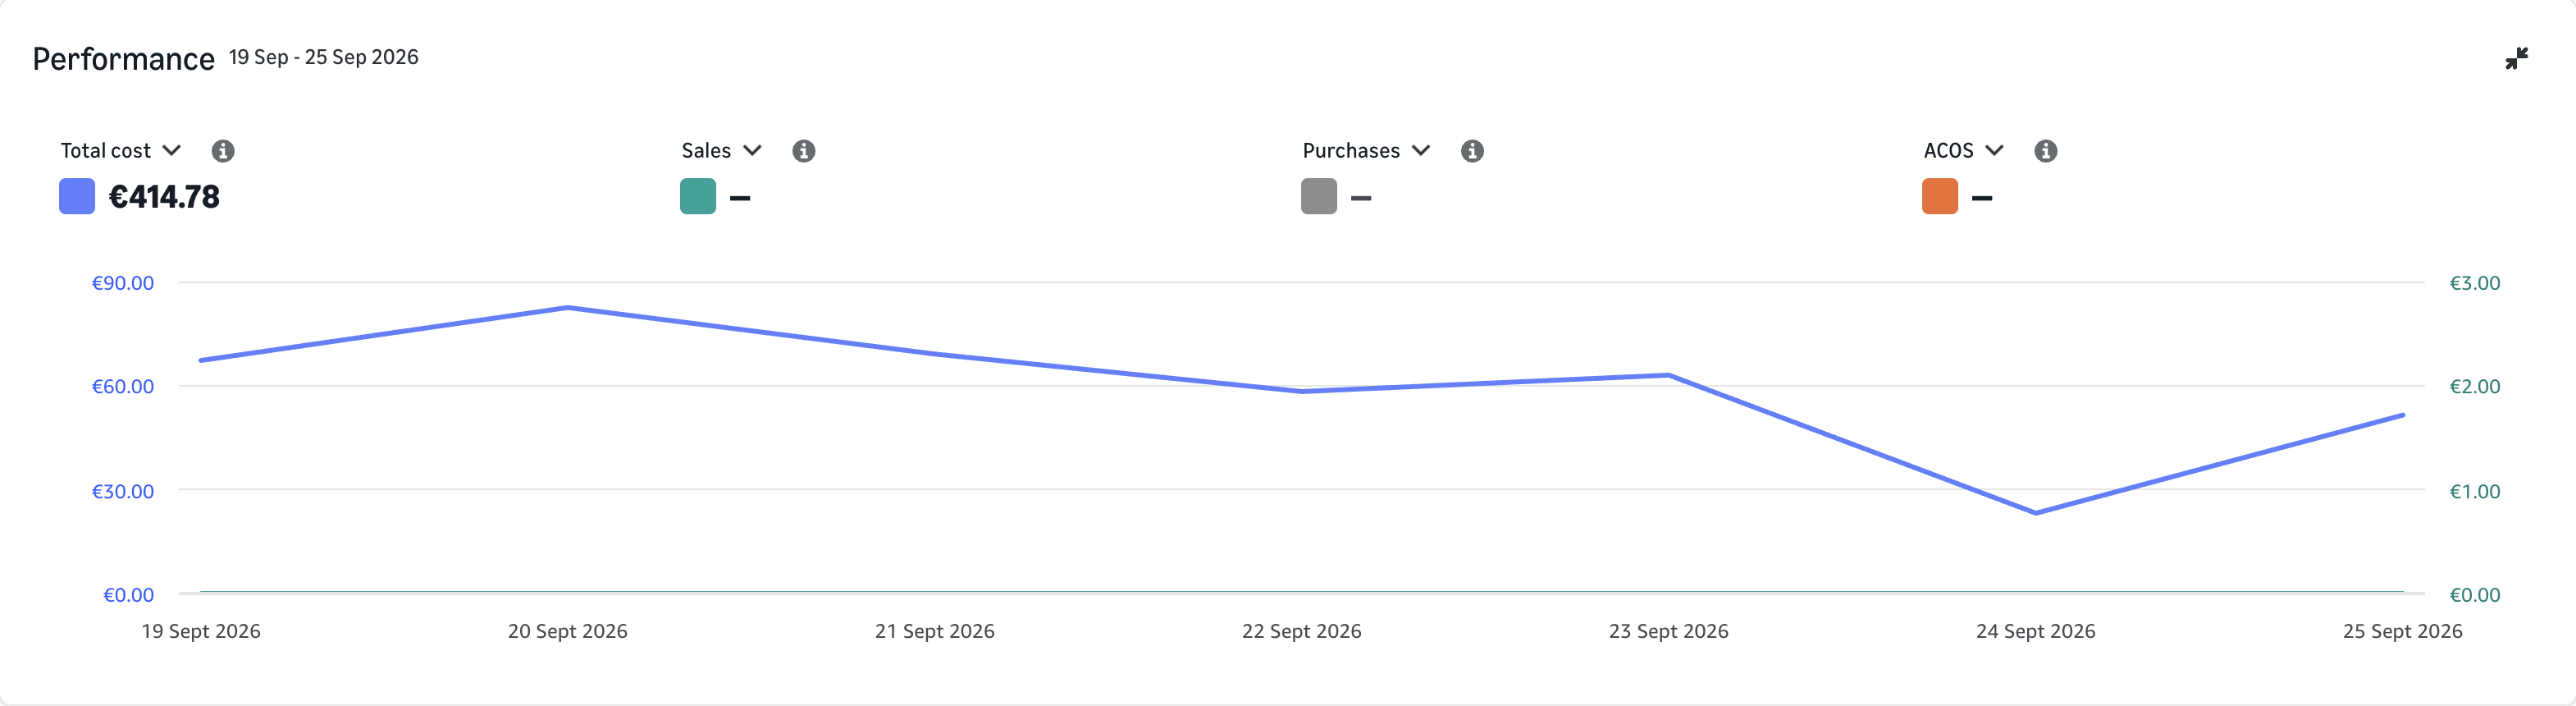
414,78 € Werbekosten sind sichtbar, aber die Ergebnisfelder zeigen Striche. Hier ist die erste Aufgabe keine Gebotsoptimierung, sondern ein sauberer Abgleich: Was wurde tatsächlich berichtet und was bleibt unbekannt?
In 30 Sekunden
Nicht ausgewiesene Ergebnisse nicht als bestätigte Nullwerte behandeln.
- Was wir sehen
- Die Aufnahme zeigt 414,78 € Werbekosten, während Werbeumsatz, Käufe und ACoS nicht ausgewiesen sind.
- Was Sie prüfen sollten
- Screenshot und passender Export müssen bei Zeitraum, Kampagne und jedem einzelnen Ergebnisfeld abgestimmt werden.
- Die nächste Entscheidung
- Erst nach diesem Abgleich wirtschaftlich bewerten und bis dahin keine Ausweitung aus unbekannten Ergebnissen ableiten.
Reale Kampagnendaten aus einem Werbekonto. Die folgenden Schritte sind Vorschläge, keine dokumentierten Maßnahmen oder nachgewiesenen Verbesserungen durch Uptova.
Zahlen & Originalbelege
- Werbekosten
- 414,78 €
- Zugeordneter Werbeumsatz
- —
- Käufe
- —
- ACoS
- —
Originalaufnahme ansehen
Zum Lesen seitlich wischen. Mit Tastatur: Bildbereich fokussieren und die Pfeiltasten links/rechts verwenden.
Erfasst am Originalaufnahme vergrößern
Die Originaloberfläche ist Englisch. Werte und Belege wurden nicht übersetzt oder nachgebaut.
Unser vorgeschlagener Aktionsplan
Den Screenshot eindeutig beschreiben
Aus Aufnahme und sichtbaren Filtern ein Belegblatt erstellen: soweit sichtbar Konto, Marketplace, Kampagne, Zeitraum, Aufnahmedatum sowie Werbekosten, Werbeumsatz, Käufe und ACoS. Jedes Feld erhält seinen sichtbaren Zustand Wert, Null oder nicht ausgewiesen. Ergebnis ist eine unveränderte Ausgangslage ohne ergänzte Erklärung oder geschätzten Ertrag.
Einen wirklich passenden Export abgleichen
Aus Kampagnen- und Targeting-Export mit denselben Einstellungen eine Gegenüberstellung zum Screenshot erstellen. Zuerst die 414,78 € Werbekosten abstimmen, danach Umsatz und Käufe Feld für Feld vergleichen. Ergebnis ist eine Differenzliste einschließlich der Zustände Wert, Null und nicht ausgewiesen; ein anders gefilterter Bericht schließt die Lücke nicht.
Offene Daten und Ausgabenentscheidung trennen
Aus Differenzliste und bestehendem Ausgabenlimit einen kurzen Entscheidungsstand erstellen: geklärte Felder, offene Punkte, zuständige Person und nächste Prüfung. Ergebnis ist zusätzlich eine ausdrückliche Entscheidung über eine mögliche Vorsichtsgrenze. Diese wird als Umgang mit Unsicherheit beschrieben, nicht als bewiesene Reaktion auf null Verkäufe.
Mit verlässlichen Daten neu bewerten
Aus abgestimmtem Targeting-Bericht und Produktkalkulation je Ziel-ASIN Kosten, Ergebnisstatus und beworbenes Produkt zusammenführen. Ergebnis ist erst jetzt eine wirtschaftlich prüfbare Liste möglicher nächster Schritte. Weiter unbekannte Bereiche bleiben getrennt; eine bestätigte Null wird dagegen als Null dokumentiert und nicht wieder mit fehlenden Daten vermischt.
Die Ausgangslage
Amazon zeigt 414,78 € Werbekosten und jeweils einen Strich bei Werbeumsatz, Käufen und ACoS. Diese Felder sind nicht ausgewiesen. Ein Strich ist weder ein bestätigter Umsatz von 0 € noch eine bestätigte Kaufzahl von null. Auch eine unendlich hohe ACoS-Quote lässt sich daraus nicht ableiten.
Das betrachtete Fenster reicht vom 19. bis 25. September. Ein passender Kalender allein genügt für den Abgleich nicht: Konto, Marketplace, Kampagne, Filter und Berichtseinstellungen müssen ebenfalls übereinstimmen. Die Aufnahme erklärt nicht, weshalb die Ergebnisfelder fehlen. Eine Verzögerung, einen Fehler oder einen Ausfall als Ursache zu behaupten wäre voreilig.
Die strategische Frage
Die Sorge ist verständlich: Es wurde Geld ausgegeben und der Ertrag ist nicht lesbar. Für die nächste Entscheidung muss jedoch zwischen drei Zuständen unterschieden werden: ein berichteter Wert, eine ausdrücklich ausgewiesene Null und ein nicht ausgewiesener Wert. Nur die ersten beiden liefern eine Zahl für eine Berechnung.
Dieser Unterschied ist praktisch wichtig. Würden Striche stillschweigend als Null gespeichert, könnte daraus ein falscher Verschwendungsbefund entstehen. Umgekehrt bedeutet die Unklarheit keine Erlaubnis für unbegrenzte weitere Ausgaben. Datenklärung und eine bewusst gewählte Vorsichtsgrenze sind zwei getrennte Aufgaben, die getrennt dokumentiert werden sollten.
So würden wir den Test beurteilen
Der erste Prüfpunkt ist die Qualität des Abgleichs: Sind Werbekosten und Ergebnisfelder für denselben Bereich nachvollziehbar, oder ist eine konkrete Lücke benannt? Falls Umsatz später verfügbar wird, festhalten, wann und aus welchem Bericht. Mehr berichteter Umsatz bedeutet dann nicht automatisch mehr entstandenen Umsatz.
Eine spätere Werbeoptimierung benötigt ihre eigene Ausgangslage. Amazons Attribution, also die Zuordnung von Käufen zu Werbung innerhalb eines Zeitfensters, muss in beiden Vergleichsperioden zusammenpassen. Ohne bekannte Ausgangswerte kann kein belastbarer Zuwachs berechnet werden. Produktmarge und Ausgabengrenze werden erst für den anschließend belegten Bereich ergänzt.
Ein belastbares Vorher/Nachher vorbereiten
Für einen späteren Test: gleiche Zeitfenster und Berichtsregeln verwenden sowie Preis-, Bestands- und Listingänderungen dokumentieren.
- 01 · Ausgangslage sichern
- 414,78 € Werbekosten sowie die drei nicht ausgewiesenen Ergebnisfelder mit Screenshot und Filterkontext unverändert sichern.
- 02 · Eine Änderung dokumentieren
- Zunächst den passenden Export abgleichen und eine mögliche Datenkorrektur getrennt von einer freizugebenden Kampagnenänderung festhalten.
- 03 · Vergleichbar nachmessen
- Erst nach verifizierter Ausgangslage einen Leistungstest beginnen und neu verfügbare Berichtswerte nicht als erzielten Werbe-Uplift darstellen.
Wann handeln — und wann warten?
Solange Werbeumsatz und Käufe ungeklärt sind, keine Expansion aus vermeintlicher Leistung ableiten; eine vorsorgliche Ausgabengrenze braucht eine bewusste Entscheidung und eine dokumentierte erneute Prüfung.
Vor einer Freigabe prüfen
- Screenshot mit vollständigem Filterkontext gesichert
- Werbekosten im Export zuerst abgestimmt
- Wert, Null und nicht ausgewiesen getrennt geführt
- Datenklärung von vorsorglicher Begrenzung getrennt
Die wichtigste Erkenntnis
Die erste belastbare Antwort kann eine sauber benannte Datenlücke sein. Sie ist hilfreicher als ein präzise aussehendes Urteil auf erfundenen Nullwerten.
Belege, Methodik und weiterführende Quellen
Die Ursache der fehlenden Summenwerte ist nicht dokumentiert. Eine flache Diagrammlinie löst diesen Widerspruch nicht auf.
So sind diese Fallstudien zu lesen
- Die hochauflösenden Originalbelege wurden am 21. Oktober 2026 direkt in einer authentifizierten Amazon-Ads-Sitzung aufgenommen. Jede Aufnahme zeigt genau eine Kampagne in Deutschland. Die ersten zehn Analysen zeigen den 19.–25. September; fünf weitere vergleichen zusätzlich den 12.–18. September 2026. Beide Wochen umfassen dieselben Wochentage.
- Die Fälle bilden eine bewusst ausgewählte Stichprobe aus einem einzigen Werbekonto, keinen repräsentativen Durchschnitt. Die Daten werden nicht über mehrere Händler kombiniert. Kontonamen, Kampagnennamen und IDs wurden durch einen Bildausschnitt entfernt; Zahlen, Kurven, Skalen und Datumsangaben bleiben unverändert.
- ACoS = Werbekosten ÷ zugeordneter Werbeumsatz. Die Gesamtquote wird aus den Periodensummen berechnet, nicht aus dem Durchschnitt der Tagesquoten. Zugeordneter Werbeumsatz ist weder Gesamtumsatz noch Gewinn; Marge, Retouren, Steuern und organische Umsätze fehlen in diesen Aufnahmen.
- Die fünf Vorher-nachher-Vergleiche zeigen beobachtete Zeitfenster, keinen Kontrollversuch und keinen Nachweis eines Eingriffs durch Uptova. Prüfideen sind Empfehlungen, keine dokumentierten Eingriffe. Ein besserer ACoS kann mit weniger Käufen einhergehen; eine Woche beweist weder nachhaltige Profitabilität noch inkrementelle Verkäufe.
- Die Aufnahmen wurden nach Ende der Diagrammanimation ohne Mauszeiger neu erstellt und lediglich zugeschnitten. Kein Diagramm wurde generativ retuschiert. Getrennte Skalen für Kosten, Umsatz und ACoS sind keine gemeinsame Werteskala; Lücken in der ACoS-Linie können Tage ohne definierten Tagesquotienten darstellen.
- Berichte können unterschiedliche Detailstufen und Attributionsfenster haben. Suchanfragen, Produkte und Platzierungen bleiben getrennte Ansichten, solange ihre Verknüpfung nicht belegt ist. Der in diesen Prüfplänen erwähnte Kaufproduktbericht zeigt Käufe anderer Produkte, aber keine Werbekosten; daraus wird kein ACoS je gekauftem Produkt berechnet.