Kampagne 07 Konzentration im Ergebnis
6,42 % ACoS, sieben Käufe: Schon bereit zum Skalieren?
6,42 % ACoS wirken wie eine Einladung, das Budget zu erhöhen. Bei nur sieben Käufen ist zuerst eine andere Frage wichtiger: Wie stark hängt das Ergebnis von wenigen Käufen und einzelnen Produkten ab?
In 30 Sekunden
Die Konzentration der sieben Käufe prüfen, bevor aus einer guten Woche eine größere Budgetregel wird.
- Was wir sehen
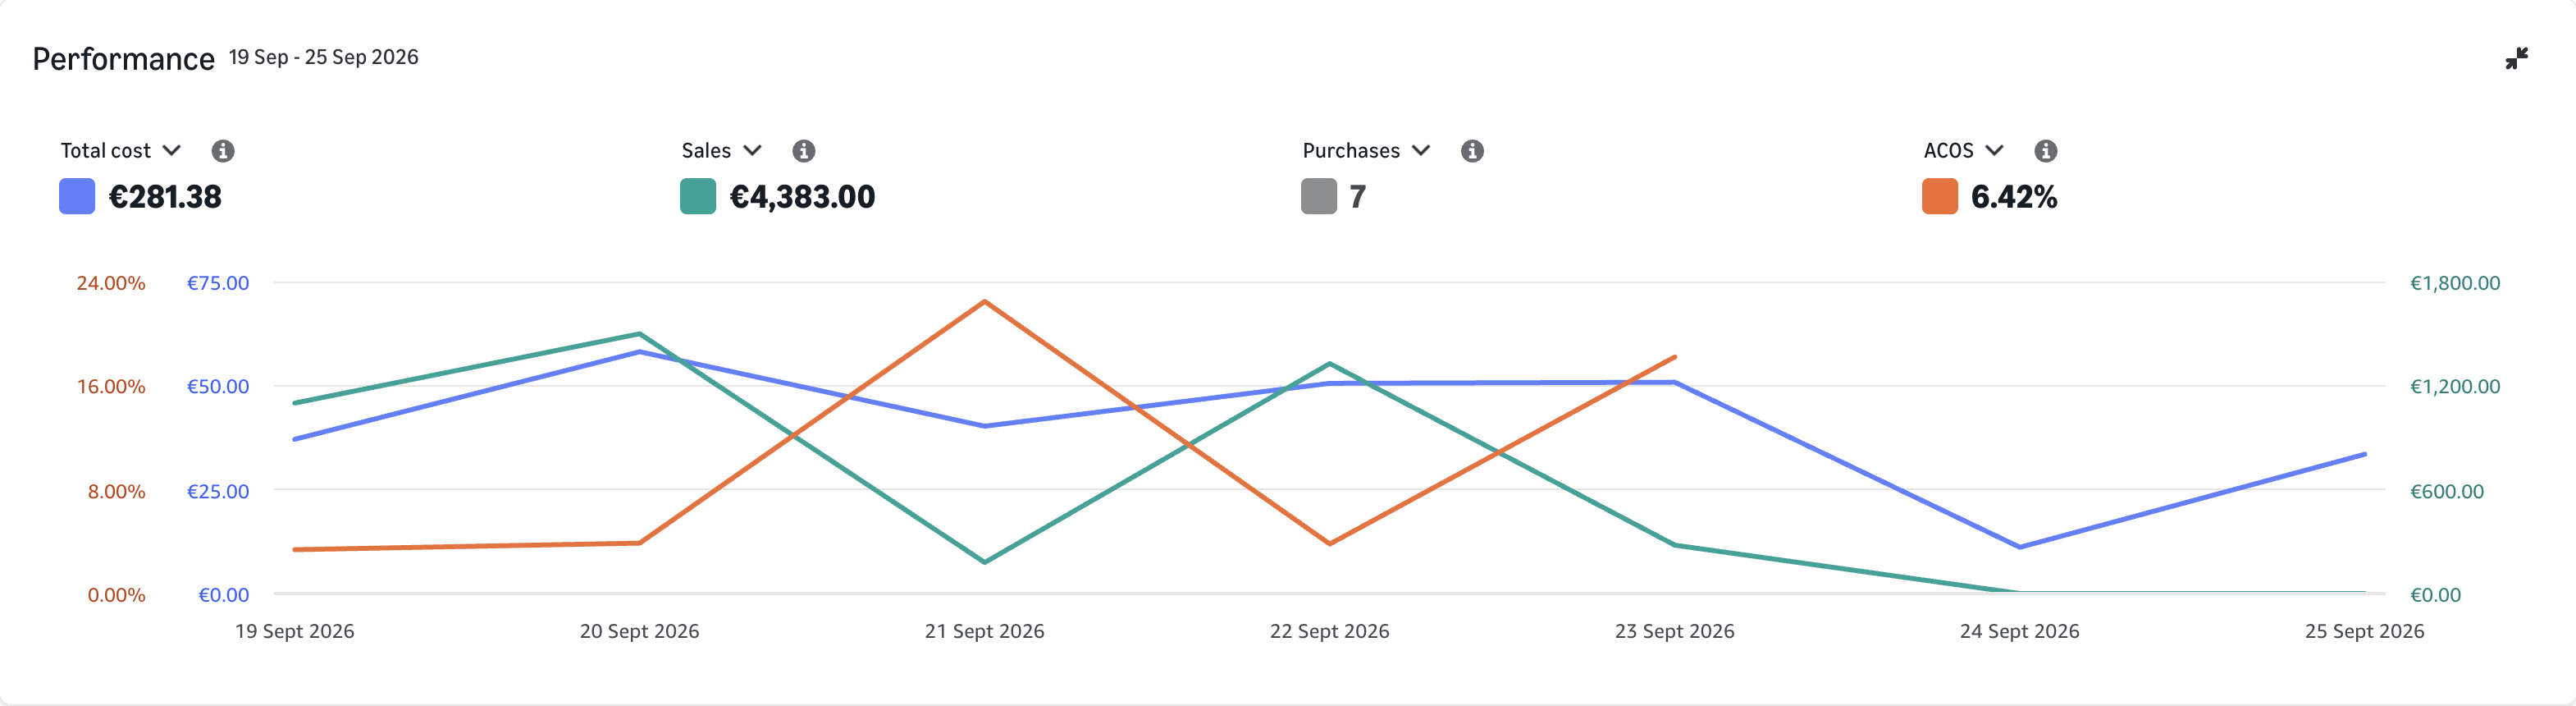
- 281,38 € Werbekosten stehen 4.383,00 € Werbeumsatz und sieben Käufen gegenüber.
- Was Sie prüfen sollten
- Der Produkt- und Kaufmix muss zeigen, wie viele Ergebnisse die günstige Wochenquote tatsächlich tragen.
- Die nächste Entscheidung
- Nur eine belegte Chance begrenzt testen, statt denselben ACoS bei mehr Budget vorauszusetzen.
Reale Kampagnendaten aus einem Werbekonto. Die folgenden Schritte sind Vorschläge, keine dokumentierten Maßnahmen oder nachgewiesenen Verbesserungen durch Uptova.
Zahlen & Originalbelege
- Werbekosten
- 281,38 €
- Zugeordneter Werbeumsatz
- 4.383,00 €
- Käufe
- 7
- ACoS
- 6,42 %
Originalaufnahme ansehen
Zum Lesen seitlich wischen. Mit Tastatur: Bildbereich fokussieren und die Pfeiltasten links/rechts verwenden.
Erfasst am Originalaufnahme vergrößern
Die Originaloberfläche ist Englisch. Werte und Belege wurden nicht übersetzt oder nachgebaut.
Unser vorgeschlagener Aktionsplan
Die verfügbare Zusammensetzung erfassen
Aus dem Bericht zu beworbenen Produkten Werbekosten, Umsatz und Käufe auf dessen Berichtsebene erfassen. Den Kaufproduktbericht separat ergänzen: Er enthält hier nur Käufe anderer Produkte, keine Werbekosten. Ergebnis sind zwei beschriftete Ansichten. Attributionsfenster vor einem Abgleich prüfen; weder alle sieben Käufe daraus rekonstruieren noch Kosten auf Kauf-ASINs verteilen oder deren ACoS berechnen.
Die Konzentration sichtbar machen
Aus Produktübersicht und Tagesbericht eine Rangfolge der Umsatzbeiträge sowie eine ergänzende Empfindlichkeitsrechnung erstellen. Ergebnis ist die Antwort, ob wenige Produkte oder Tage den Eindruck tragen. Den offiziellen ACoS von 6,42 % unverändert lassen; die Zusatzrechnung ist eine Vorsichtsprüfung, kein bereinigtes Kampagnenergebnis.
Wirtschaftlichkeit und Lieferfähigkeit prüfen
Aus Produktkalkulation, aktuellem Verkaufspreis und Bestandsbericht für die ausgewählte Chance die Marge vor Werbung und verfügbare Ware festhalten. Diese Marge ist der verbleibende Betrag nach vereinbarten Verkaufs- und Produktkosten. Ergebnis ist eine belegte wirtschaftliche Grenze, nicht die Annahme, dass jeder hochpreisige Kauf viel Gewinn bringt.
Einen kleinen Wiederholungstest formulieren
Aus belegter Chance und wirtschaftlicher Grenze einen Vorschlag mit Produkt, Nachfragebereich, Ausgabenlimit und Prüfpunkt erstellen. Ergebnis ist ein freigabefähiger Test, der nach weiterer Nachfrage sucht. Die automatische Quelle und bestehende gezielte Keywords mitprüfen; ein eigener Test soll keine unbemerkte Lücke in der Auslieferung erzeugen.
Die Ausgangslage
Die Aufnahme zeigt 281,38 € Werbekosten, 4.383,00 € zugeordneten Werbeumsatz und sieben Käufe. Daraus ergeben sich 6,42 % ACoS. Die Summen beschreiben die beobachtete Woche; sie zeigen weder Stückzahlen noch unterschiedliche Kunden und auch nicht die Marge der gekauften Produkte.
Werbeumsatz ist Umsatz, den Amazon der Werbung nach dem jeweiligen Zuordnungsfenster zurechnet. Ein Kauf kann mehrere Einheiten enthalten. Bei sieben Käufen kann ein einzelner wertvoller Warenkorb den Gesamteindruck deutlich beeinflussen. Ob das hier der Fall ist, muss der passende Bericht zeigen; es ist kein bereits festgestelltes Merkmal.
Die strategische Frage
Hier steht nicht zuerst die Verteilung unterschiedlicher Produktziele im Mittelpunkt, sondern die Belastbarkeit einer kleinen Zahl von Ergebnissen. Eine günstige Quote kann korrekt berechnet und trotzdem für eine Hochrechnung fragil sein. Mehr Budget garantiert weder mehr passende Nachfrage noch denselben Anteil wertvoller Käufe.
Die hilfreiche Prüfung lautet deshalb: Welche Produkte, Suchanfragen und Tage tragen den Umsatz, und erscheint die Chance erneut? Dabei werden keine unbequemen Käufe aus der offiziellen Summe entfernt. Eine zusätzliche Rechnung ohne den größten Umsatzbeitrag darf nur zeigen, wie empfindlich die Schlussfolgerung ist, nicht eine passendere Erfolgszahl erzeugen.
So würden wir den Test beurteilen
Nach dem freigegebenen Test Kosten, ausgereifte Käufe und Umsatzmix derselben Chance zeigen. Besonders prüfen, ob zusätzliche Beobachtungen das Bild verbreitern oder erneut ein einzelner hoher Beitrag dominiert. Eine wieder günstige Quote ist interessant, aber noch kein Beweis, dass die Nachfrage beliebig mit dem Budget wächst.
Das vorher vereinbarte Risiko bleibt auch dann gültig, wenn die historische Woche attraktiv aussieht. Wenn zu wenige neue Ergebnisse vorliegen, kann die Antwort weiterhin unentschieden sein. Das ist etwas anderes als ein Fehlschlag. Für Fortsetzung oder Ausweitung braucht es neue Belege und eine passende wirtschaftliche Begründung.
Ein belastbares Vorher/Nachher vorbereiten
Für einen späteren Test: gleiche Zeitfenster und Berichtsregeln verwenden sowie Preis-, Bestands- und Listingänderungen dokumentieren.
- 01 · Ausgangslage sichern
- Produkt- und Tagesbeiträge hinter den sieben Käufen sichern und die Konzentration neben dem offiziellen ACoS von 6,42 % zeigen.
- 02 · Eine Änderung dokumentieren
- Für eine ausgewählte Chance einen begrenzten Wiederholungstest vorschlagen und Verantwortlichen, Ausgabenlimit und Prüfkriterium vorab festhalten.
- 03 · Vergleichbar nachmessen
- Neue Kaufzahl und Umsatzverteilung zusammen auswerten und einen breiteren Befund von einem weiteren einzelnen hohen Kaufbeitrag unterscheiden.
Wann handeln — und wann warten?
Keine allgemeine Budgeterhöhung aus sieben Käufen hochrechnen; nur eine wirtschaftlich belegte Chance mit begrenztem Risiko weiterprüfen und die Umsatzkonzentration bei jeder Folgebewertung zeigen.
Vor einer Freigabe prüfen
- Käufe nicht mit Einheiten oder Kunden gleichgesetzt
- Umsatzbeiträge nach Produkt und Tag geprüft
- Offizielle Summe bei Zusatzrechnungen erhalten
- Wiederholungstest mit Ausgabenlimit beschrieben
Die wichtigste Erkenntnis
Die gute Zahl bleibt stehen. Die offene Frage ist, wie viel wiederholbare Nachfrage sie beschreibt und welches zusätzliche Risiko ein Test rechtfertigt.
Belege, Methodik und weiterführende Quellen
Die sieben Käufe sind weder sieben nachgewiesene Kunden noch eine Prognose für zusätzlichen Spend.
So sind diese Fallstudien zu lesen
- Die hochauflösenden Originalbelege wurden am 21. Oktober 2026 direkt in einer authentifizierten Amazon-Ads-Sitzung aufgenommen. Jede Aufnahme zeigt genau eine Kampagne in Deutschland. Die ersten zehn Analysen zeigen den 19.–25. September; fünf weitere vergleichen zusätzlich den 12.–18. September 2026. Beide Wochen umfassen dieselben Wochentage.
- Die Fälle bilden eine bewusst ausgewählte Stichprobe aus einem einzigen Werbekonto, keinen repräsentativen Durchschnitt. Die Daten werden nicht über mehrere Händler kombiniert. Kontonamen, Kampagnennamen und IDs wurden durch einen Bildausschnitt entfernt; Zahlen, Kurven, Skalen und Datumsangaben bleiben unverändert.
- ACoS = Werbekosten ÷ zugeordneter Werbeumsatz. Die Gesamtquote wird aus den Periodensummen berechnet, nicht aus dem Durchschnitt der Tagesquoten. Zugeordneter Werbeumsatz ist weder Gesamtumsatz noch Gewinn; Marge, Retouren, Steuern und organische Umsätze fehlen in diesen Aufnahmen.
- Die fünf Vorher-nachher-Vergleiche zeigen beobachtete Zeitfenster, keinen Kontrollversuch und keinen Nachweis eines Eingriffs durch Uptova. Prüfideen sind Empfehlungen, keine dokumentierten Eingriffe. Ein besserer ACoS kann mit weniger Käufen einhergehen; eine Woche beweist weder nachhaltige Profitabilität noch inkrementelle Verkäufe.
- Die Aufnahmen wurden nach Ende der Diagrammanimation ohne Mauszeiger neu erstellt und lediglich zugeschnitten. Kein Diagramm wurde generativ retuschiert. Getrennte Skalen für Kosten, Umsatz und ACoS sind keine gemeinsame Werteskala; Lücken in der ACoS-Linie können Tage ohne definierten Tagesquotienten darstellen.
- Berichte können unterschiedliche Detailstufen und Attributionsfenster haben. Suchanfragen, Produkte und Platzierungen bleiben getrennte Ansichten, solange ihre Verknüpfung nicht belegt ist. Der in diesen Prüfplänen erwähnte Kaufproduktbericht zeigt Käufe anderer Produkte, aber keine Werbekosten; daraus wird kein ACoS je gekauftem Produkt berechnet.