Kampagne 13 Broad: Kosten und zugeordneter Umsatz
28,50 % ACoS, 70,97 € je Kauf: Was hat sich tatsächlich verbessert?
Der ACoS verbessert sich, doch die Werbekosten je ausgewiesenem Kauf steigen. Dieser Vergleich einer als Broad benannten Kampagne zeigt, wie ein höherer zugeordneter Umsatz je Kauf die Gesamtquote verändert. Prüfen Sie beide Seiten der Rechnung, bevor Sie von günstigerer Akquise sprechen oder skalieren.
In 30 Sekunden
Ein niedrigerer ACoS bedeutet nicht zwingend niedrigere Werbekosten je Kauf.
- Was wir sehen
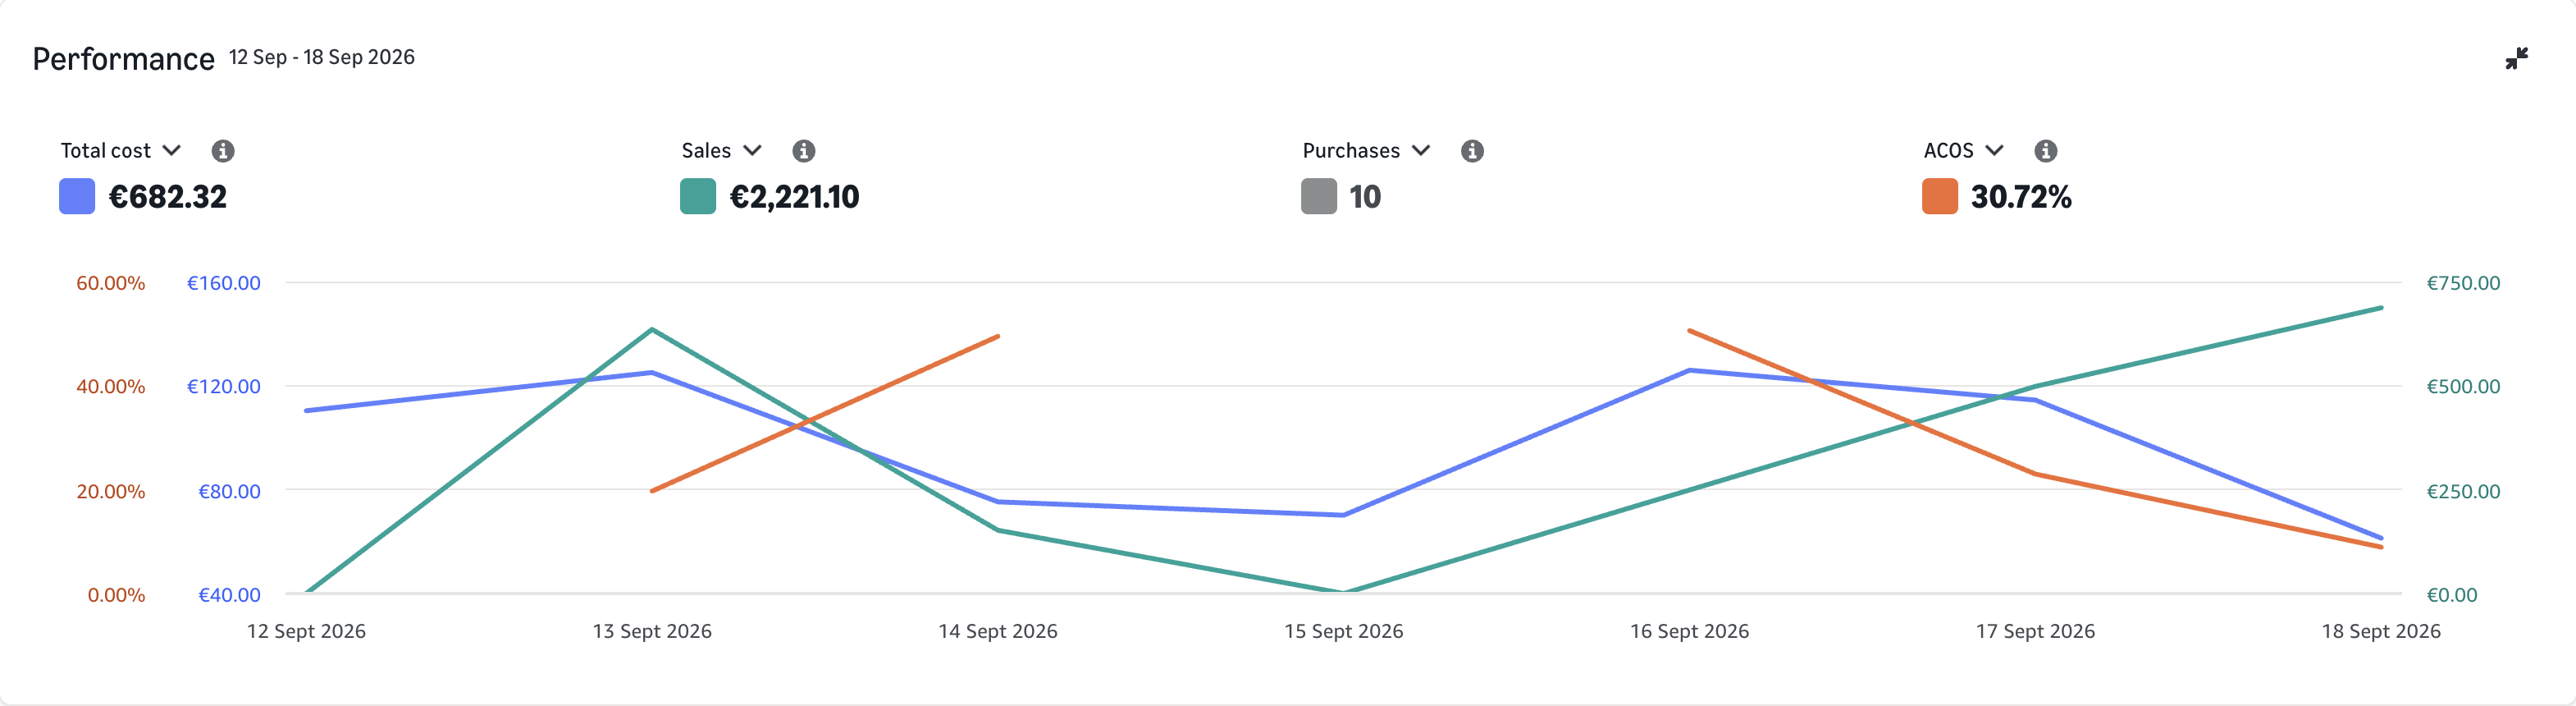
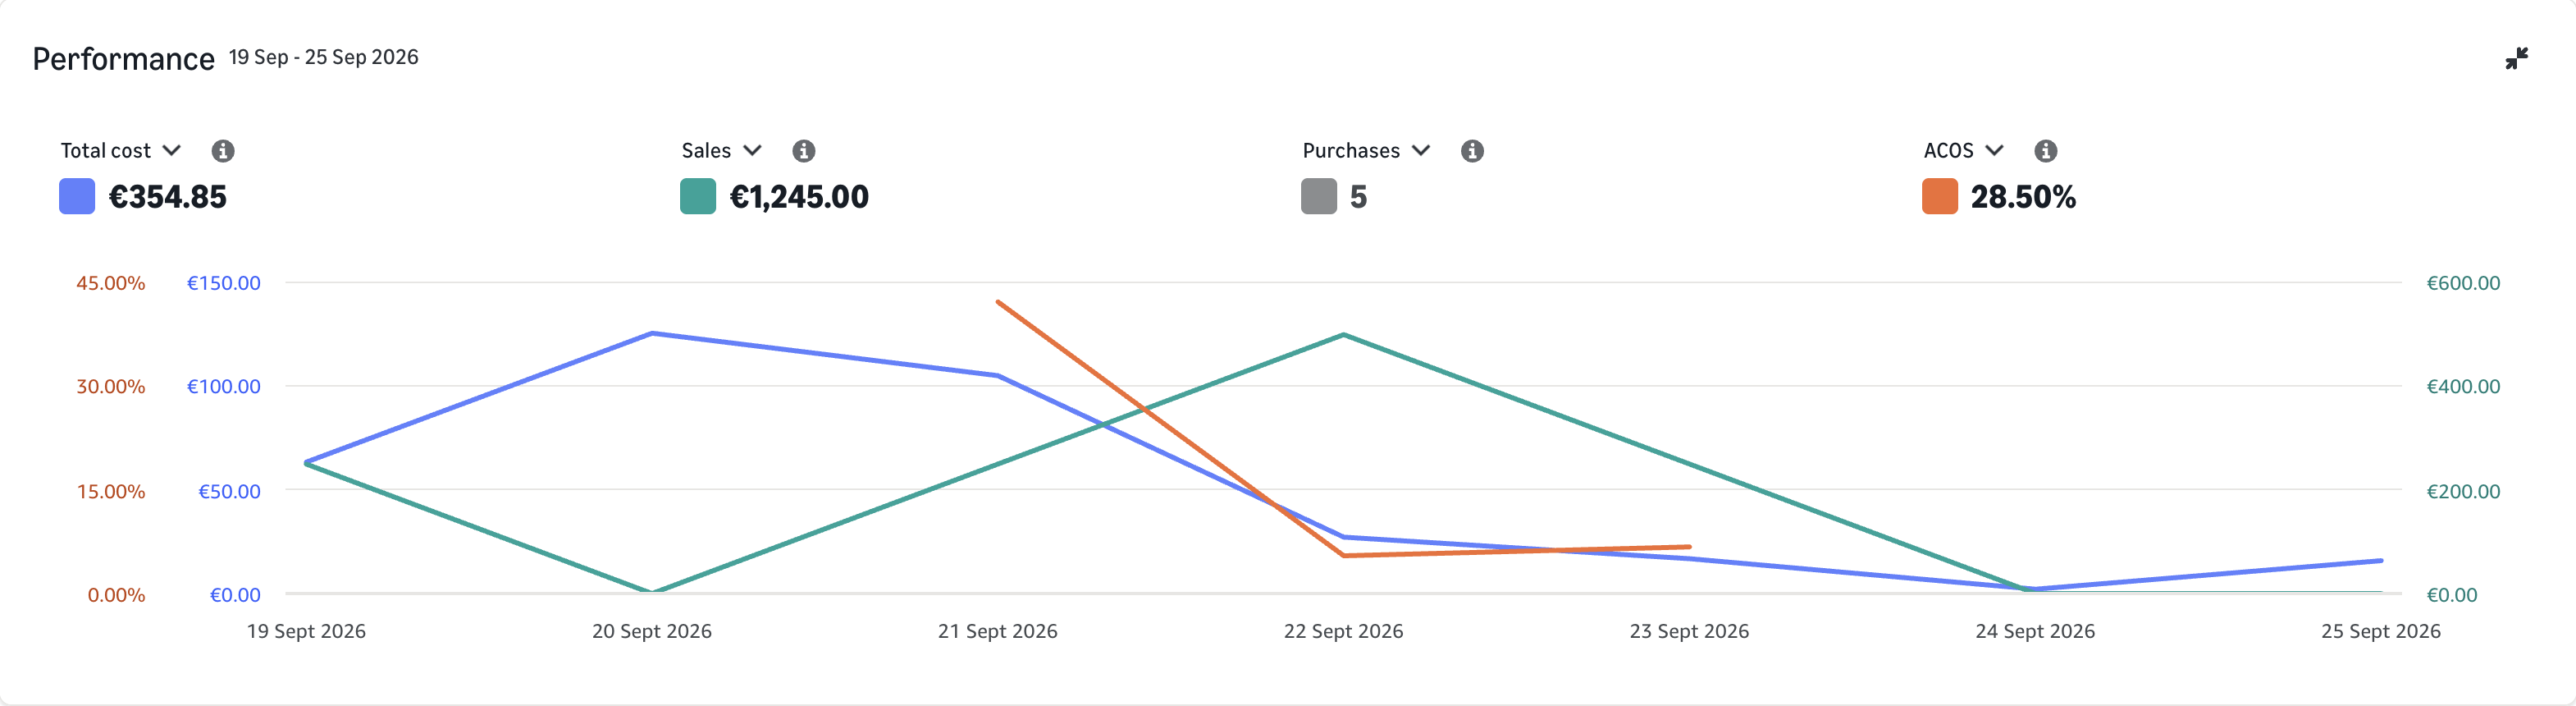
- Der ACoS fällt von 30,72 % auf 28,50 %. Gleichzeitig sinken die Käufe von zehn auf fünf und die Ausgaben von 682,32 € auf 354,85 €.
- Was Sie prüfen sollten
- Trennen Sie Kosten je ausgewiesenem Kauf vom zugeordneten Umsatz je ausgewiesenem Kauf; prüfen Sie dann Suchanfragen- und Produktmix.
- Die nächste Entscheidung
- Nicht allein wegen des ACoS skalieren. Einen Vorschlag je Suchanfrage erst neu bewerten, wenn Berichtsabdeckung und Produktwirtschaftlichkeit ihn tragen.
Reale Kampagnendaten aus einem Werbekonto. Die folgenden Schritte sind Vorschläge, keine dokumentierten Maßnahmen oder nachgewiesenen Verbesserungen durch Uptova.
Zahlen & Originalbelege
Die beiden Wochen auf einen Blick
12.09.–18.09.202619.09.–25.09.2026
Werbekosten
- Vorher
- 682,32 €
- Nachher
- 354,85 €
- Veränderung
- -47,99 %
Zugeordneter Werbeumsatz
- Vorher
- 2.221,10 €
- Nachher
- 1.245,00 €
- Veränderung
- -43,95 %
Käufe
- Vorher
- 10
- Nachher
- 5
- Veränderung
- -50,00 %
ACoS
- Vorher
- 30,72 %
- Nachher
- 28,50 %
- Veränderung
- -2,22 Prozentpunkte
Werbekosten je Kauf
- Vorher
- 68,23 €
- Nachher
- 70,97 €
- Veränderung
- +4,01 %
Zugeordneter Werbeumsatz je Kauf
- Vorher
- 222,11 €
- Nachher
- 249,00 €
- Veränderung
- +12,11 %
Aus den Periodensummen berechnet. Käufe sind zugeordnete Werbekäufe, keine eindeutigen Kunden. Umsatz je Kauf ist weder Gesamtwarenkorb noch Marge.
Beide Originalaufnahmen ansehen
Die Originaloberfläche ist Englisch. Werte und Belege wurden nicht übersetzt oder nachgebaut.
Vorher · frühere Periode
12.09.–18.09.2026
Zum Lesen seitlich wischen. Mit Tastatur: Bildbereich fokussieren und die Pfeiltasten links/rechts verwenden.
Erfasst am Original der früheren Woche öffnen
Nachher · spätere Periode
19.09.–25.09.2026
Zum Lesen seitlich wischen. Mit Tastatur: Bildbereich fokussieren und die Pfeiltasten links/rechts verwenden.
Erfasst am Original der späteren Woche öffnen
Die Diagramme können unterschiedliche Skalen verwenden; vergleichen Sie die Zahlen, nicht die Linienhöhen.
Unser vorgeschlagener Aktionsplan
Die beiden Bestandteile der Quote aufschreiben
Gleichen Sie die Wochensummen mit identischen Berichtseinstellungen ab. Zeigen Sie Kosten je ausgewiesenem Kauf und zugeordneten Umsatz je ausgewiesenem Kauf neben ACoS und Kaufzahl. Das Ergebnis ist ein Rechenblatt mit zwei Zeilen, das die höheren Kaufkosten sichtbar macht, statt den niedrigeren ACoS als günstigere Akquise zu bezeichnen.
Die ausgewiesenen Suchanfragenverschiebungen finden
Vergleichen Sie die tatsächlichen Suchbegriffsberichte. Zeigen Sie für Anfragen in beiden Fenstern Kosten, zugeordnete Käufe und Umsatz. Kennzeichnen Sie unvollständige Abdeckung separat. Das Ergebnis ist eine Liste von Veränderungen je Anfrage, keine Suchvolumenschätzung. Eine fehlende Zeile ist weder bestätigt null noch ein Beweis für verschwundene Marktnachfrage.
Produkt und vorhandene Exact-Abdeckung prüfen
Ordnen Sie eine Suchanfrage nur bei belegter Verbindung dem beworbenen Produkt zu. Ergänzen Sie dessen Kostenmodell und bestehende Keyword-Abdeckung. Prüfen Sie verfügbare Umsatzaggregate je Produkt, ohne eine vollständige Kaufverteilung anzunehmen. Das Ergebnis ist ein Kandidat, dessen Wirtschaftlichkeit und Steuerungszweck klarer sind als der Kampagnendurchschnitt.
Zwischen gezielter Steuerung und Beobachtung wählen
Benennen Sie für diesen Kandidaten, welche konkrete Entscheidung eine separate Exact-Steuerung verbessern würde. Halten Sie aktuelle Einstellung, Vorschlag, Höchstkosten und Prüftermin fest. Bei ungeklärter Produktwirtschaftlichkeit oder Suchanfragenabdeckung weiter beobachten, statt das Broad-Budget zu erhöhen oder nur zusätzliche Struktur zu schaffen.
Die Ausgangslage
In der früheren Woche vom 12.–18. September stehen 682,32 € Kosten, 2.221,10 € zugeordneter Werbeumsatz und zehn Käufe. In der späteren Woche vom 19.–25. September sind es 354,85 €, 1.245 € und fünf Käufe. Beide Aufnahmen zeigen dieselbe deutsche Kampagne über gleich lange Fenster mit denselben Wochentagen. Der Name deutet Broad-Targeting an; die tatsächlichen Einstellungen müssen separat geprüft werden.
Der ACoS verbessert sich um 2,22 Prozentpunkte. Kosten geteilt durch ausgewiesene Käufe steigen jedoch von 68,23 € auf 70,97 €, also um 4,0 %. Zugeordneter Umsatz geteilt durch ausgewiesene Käufe steigt von 222,11 € auf 249 €, also um 12,1 %. Das sind Verhältnisse derselben Kampagnensummen, keine einzelnen Warenkörbe, Produktmargen oder nachweislich zusätzlichen Kunden.
Die strategische Frage
Die Rechnung erklärt, weshalb beides gleichzeitig möglich ist: Der ACoS entspricht Kosten je ausgewiesenem Kauf geteilt durch zugeordneten Umsatz je ausgewiesenem Kauf. Der zweite Wert steigt stärker als der erste. Das beschreibt die Gesamtquote, nicht ihre Ursache. Preis, Produkte, Stückzahlen oder Attribution könnten unterschiedlich sein; keine dieser Erklärungen ist hier belegt.
Breite Keywords können verschiedene Suchanfragen erreichen. Die nächste Prüfung betrifft deshalb den ausgewiesenen Suchanfragen- und Produktmix, nicht einen unterstellten Rückgang der Amazon-Suchnachfrage. Klickzahlen, Klickpreise und Produktmargen fehlen. Weniger Kampagnenkäufe beweisen weder weniger gesamte Suchnachfrage noch eine verbesserte Conversion-Rate oder höheren Gewinn.
So würden wir den Test beurteilen
Bewerten Sie nach einem freigegebenen Steuerungstest dieselbe Suchanfrage in Quelle und Ziel. Zeigen Sie Kaufzahl und beide Quotienten neben dem ACoS. Ein günstiger wirkendes Ziel reicht nicht, wenn die Quelle weiter ausgibt oder das gemeinsame Ergebnis den Produktrahmen überschreitet.
Vergleichen Sie vollständige, gleich lange Fenster und dokumentieren Sie Preis-, Bestands- und Listingänderungen. Höchstkosten und Prüftermin werden vor dem Test vereinbart. Nutzen Sie möglichst vergleichbare ausgewiesene Segmente. Verändern sich Zusammensetzung oder Abdeckung, wird das dokumentiert, statt einen Sieger auszurufen.
Was dieser Wochenvergleich belegt
Die Originalperioden und die für einen Folgetest benötigten Belege getrennt dokumentieren.
- 01 · Ausgangslage sichern
- Frühere Aufnahme: zehn Käufe, 682,32 € Kosten und 30,72 % ACoS aus derselben Kampagne.
- 02 · Eine Änderung dokumentieren
- Kein spezifischer Eingriff ist nachgewiesen. Eine vermutete Budget- oder Gebotsänderung wird nicht als Tatsache ausgegeben.
- 03 · Vergleichbar nachmessen
- Spätere Aufnahme: fünf Käufe, 354,85 € Kosten und 28,50 % ACoS; die Quotendifferenz allein bewertet keinen Gewinn.
Wann handeln — und wann warten?
Vorerst nicht wegen des niedrigeren ACoS skalieren. Einen Steuerungsvorschlag neu bewerten, wenn die Anfrage ausgewiesen, die Produktzuordnung belegt und der Werberahmen tragfähig ist. Zum vereinbarten Termin prüfen, oder früher, wenn die gemeinsame Kostengrenze erreicht wird.
Vor einer Freigabe prüfen
- Beide Bestandteile der Quote berechnet
- Suchanfragenänderungen von Marktnachfrage getrennt
- Produktwirtschaftlichkeit und Exact-Abdeckung geprüft
- Gemeinsame Kostengrenze für Quelle und Ziel vereinbart
Die wichtigste Erkenntnis
Hier verbessert sich die Quote bei höheren Kosten je ausgewiesenem Kauf. Die nächste Entscheidung braucht ein belegtes Segment.
Belege, Methodik und weiterführende Quellen
Eine bessere Quote belegt weder höheren Gewinn noch, dass derselbe Suchanfragenmix effizienter erreicht wurde.
So sind diese Fallstudien zu lesen
- Die hochauflösenden Originalbelege wurden am 21. Oktober 2026 direkt in einer authentifizierten Amazon-Ads-Sitzung aufgenommen. Jede Aufnahme zeigt genau eine Kampagne in Deutschland. Die ersten zehn Analysen zeigen den 19.–25. September; fünf weitere vergleichen zusätzlich den 12.–18. September 2026. Beide Wochen umfassen dieselben Wochentage.
- Die Fälle bilden eine bewusst ausgewählte Stichprobe aus einem einzigen Werbekonto, keinen repräsentativen Durchschnitt. Die Daten werden nicht über mehrere Händler kombiniert. Kontonamen, Kampagnennamen und IDs wurden durch einen Bildausschnitt entfernt; Zahlen, Kurven, Skalen und Datumsangaben bleiben unverändert.
- ACoS = Werbekosten ÷ zugeordneter Werbeumsatz. Die Gesamtquote wird aus den Periodensummen berechnet, nicht aus dem Durchschnitt der Tagesquoten. Zugeordneter Werbeumsatz ist weder Gesamtumsatz noch Gewinn; Marge, Retouren, Steuern und organische Umsätze fehlen in diesen Aufnahmen.
- Die fünf Vorher-nachher-Vergleiche zeigen beobachtete Zeitfenster, keinen Kontrollversuch und keinen Nachweis eines Eingriffs durch Uptova. Prüfideen sind Empfehlungen, keine dokumentierten Eingriffe. Ein besserer ACoS kann mit weniger Käufen einhergehen; eine Woche beweist weder nachhaltige Profitabilität noch inkrementelle Verkäufe.
- Die Aufnahmen wurden nach Ende der Diagrammanimation ohne Mauszeiger neu erstellt und lediglich zugeschnitten. Kein Diagramm wurde generativ retuschiert. Getrennte Skalen für Kosten, Umsatz und ACoS sind keine gemeinsame Werteskala; Lücken in der ACoS-Linie können Tage ohne definierten Tagesquotienten darstellen.
- Berichte können unterschiedliche Detailstufen und Attributionsfenster haben. Suchanfragen, Produkte und Platzierungen bleiben getrennte Ansichten, solange ihre Verknüpfung nicht belegt ist. Der in diesen Prüfplänen erwähnte Kaufproduktbericht zeigt Käufe anderer Produkte, aber keine Werbekosten; daraus wird kein ACoS je gekauftem Produkt berechnet.