Kampagne 14 Exact ohne vorschnelles Skalieren
Von 24,11 % auf 4,11 % ACoS: Schon bereit für mehr Budget?
24,11 % ACoS werden zu 4,11 %: eine Veränderung, die sofort Aufmerksamkeit verdient. Aber die spätere Woche enthält nur sechs Käufe. Der sinnvolle nächste Schritt ist deshalb nicht automatisch mehr Budget, sondern eine Prüfung, wie das Ergebnis zustande kommt und welche zusätzliche Nachfrage tatsächlich kontrolliert erreichbar wäre.
In 30 Sekunden
Ein auffälliger Quotensprung ist ein Prüfauftrag, kein belastbares Skalierungsversprechen.
- Was wir sehen
- Die Kosten fallen von 391,74 € auf 59,25 €, der zugeordnete Umsatz von 1.624,96 € auf 1.439,99 €. Sieben Käufe werden zu sechs.
- Was Sie prüfen sollten
- Bestätigen Sie die Summen, prüfen Sie verfügbare ASIN-Aggregate und gleichen Sie die Änderungshistorie mit den Berichtsfenstern ab.
- Die nächste Entscheidung
- Zusätzliche Ausgaben zurückstellen. Einen begrenzten Test erst neu bewerten, wenn stabile Berichte, Bestand und Produktwirtschaftlichkeit eine konkrete Chance tragen.
Reale Kampagnendaten aus einem Werbekonto. Die folgenden Schritte sind Vorschläge, keine dokumentierten Maßnahmen oder nachgewiesenen Verbesserungen durch Uptova.
Zahlen & Originalbelege
Die beiden Wochen auf einen Blick
12.09.–18.09.202619.09.–25.09.2026
Werbekosten
- Vorher
- 391,74 €
- Nachher
- 59,25 €
- Veränderung
- -84,88 %
Zugeordneter Werbeumsatz
- Vorher
- 1.624,96 €
- Nachher
- 1.439,99 €
- Veränderung
- -11,38 %
Käufe
- Vorher
- 7
- Nachher
- 6
- Veränderung
- -14,29 %
ACoS
- Vorher
- 24,11 %
- Nachher
- 4,11 %
- Veränderung
- -20,00 Prozentpunkte
Werbekosten je Kauf
- Vorher
- 55,96 €
- Nachher
- 9,88 €
- Veränderung
- -82,35 %
Zugeordneter Werbeumsatz je Kauf
- Vorher
- 232,14 €
- Nachher
- 240,00 €
- Veränderung
- +3,39 %
Aus den Periodensummen berechnet. Käufe sind zugeordnete Werbekäufe, keine eindeutigen Kunden. Umsatz je Kauf ist weder Gesamtwarenkorb noch Marge.
Beide Originalaufnahmen ansehen
Die Originaloberfläche ist Englisch. Werte und Belege wurden nicht übersetzt oder nachgebaut.
Vorher · frühere Periode
12.09.–18.09.2026
Zum Lesen seitlich wischen. Mit Tastatur: Bildbereich fokussieren und die Pfeiltasten links/rechts verwenden.
Erfasst am Original der früheren Woche öffnen
Nachher · spätere Periode
19.09.–25.09.2026
Zum Lesen seitlich wischen. Mit Tastatur: Bildbereich fokussieren und die Pfeiltasten links/rechts verwenden.
Erfasst am Original der späteren Woche öffnen
Die Diagramme können unterschiedliche Skalen verwenden; vergleichen Sie die Zahlen, nicht die Linienhöhen.
Unser vorgeschlagener Aktionsplan
Die außergewöhnliche Veränderung bestätigen
Gleichen Sie Exporte mit beiden Aufnahmen bei gleichen Datums- und Attributionsregeln ab. Rechnen Sie Kosten geteilt durch zugeordneten Umsatz nach. Ergänzen Sie eine datierte Kampagnenhistorie mit belegten Ereignissen und offenen Erklärungen. Das Ergebnis ist ein bestätigter Vergleich mit kurzer Zeitleiste; abweichende Summen werden vor zusätzlichen Ausgaben geklärt.
Produktkonzentration in der verfügbaren Tiefe beschreiben
Lesen Sie Berichte zu beworbenen und gekauften Produkten getrennt. Der Bericht zu anderen gekauften Produkten enthält keine Werbekosten je gekauftem Produkt und keine vollständige Kaufverteilung. Liefern Sie verfügbare ASIN-Umsatzaggregate mit Abdeckung und Attribution, ohne Produkt-ACoS oder Belege zu einzelnen Bestellungen zu erfinden.
Dieselbe Suchanfrage und dasselbe Angebot beobachten
Identifizieren Sie tatsächliche Suchanfragen und belegte beworbene Produkte; ergänzen Sie Preis, Bestand, Gebühren und Produktkosten. Legen Sie vor dem nächsten Ergebnis ein Beobachtungsfenster und einen Werberahmen fest. Der Liefergegenstand ist eine Stabilitätsprüfung für ein benanntes Segment, kein Versprechen dauerhaft erreichbarer 4,11 %.
Die Bedingung für einen späteren Ausgabentest festlegen
Zusätzliche Ausgaben erst vorbereiten, wenn eine konkrete Chance sichtbar bleibt, das Angebot verfügbar ist und die Produktrechnung sie trägt. Dokumentieren Sie Einstellung, Ausgangswert, Höchstkosten und Prüftermin. Andernfalls weiter beobachten. Eine niedrige Kampagnenquote allein rechtfertigt keine Budgeterhöhung.
Die Ausgangslage
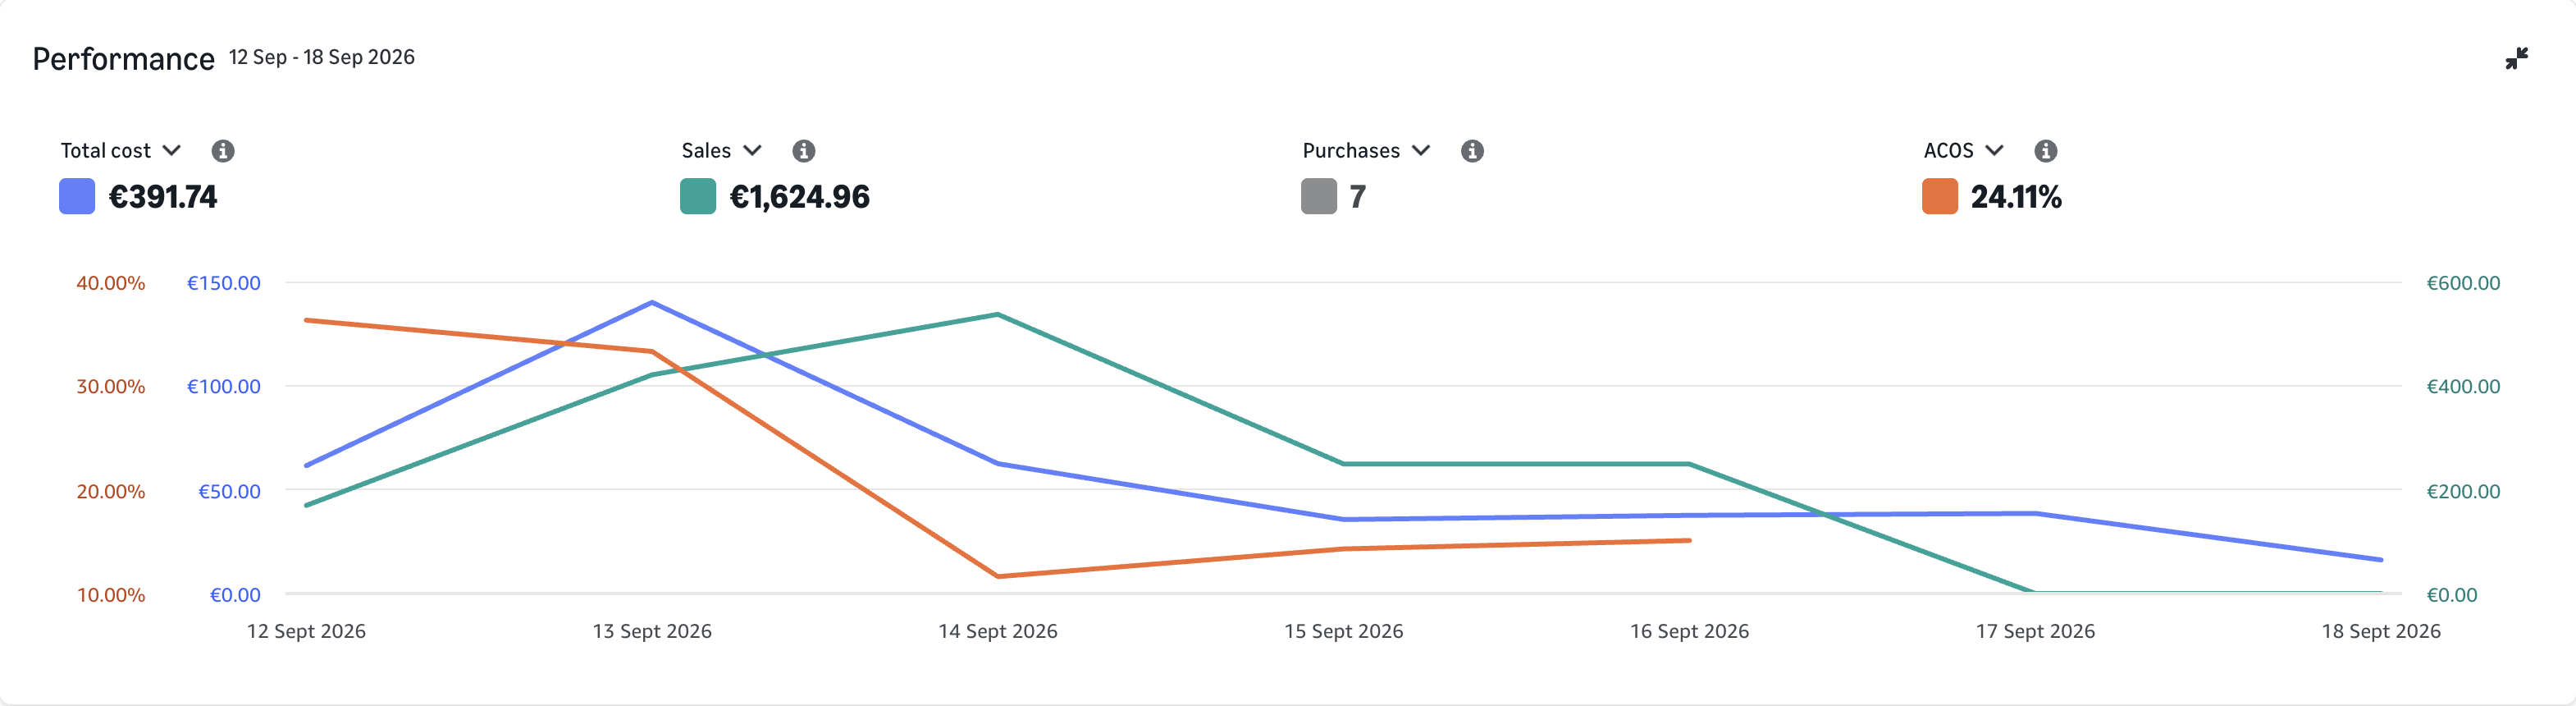
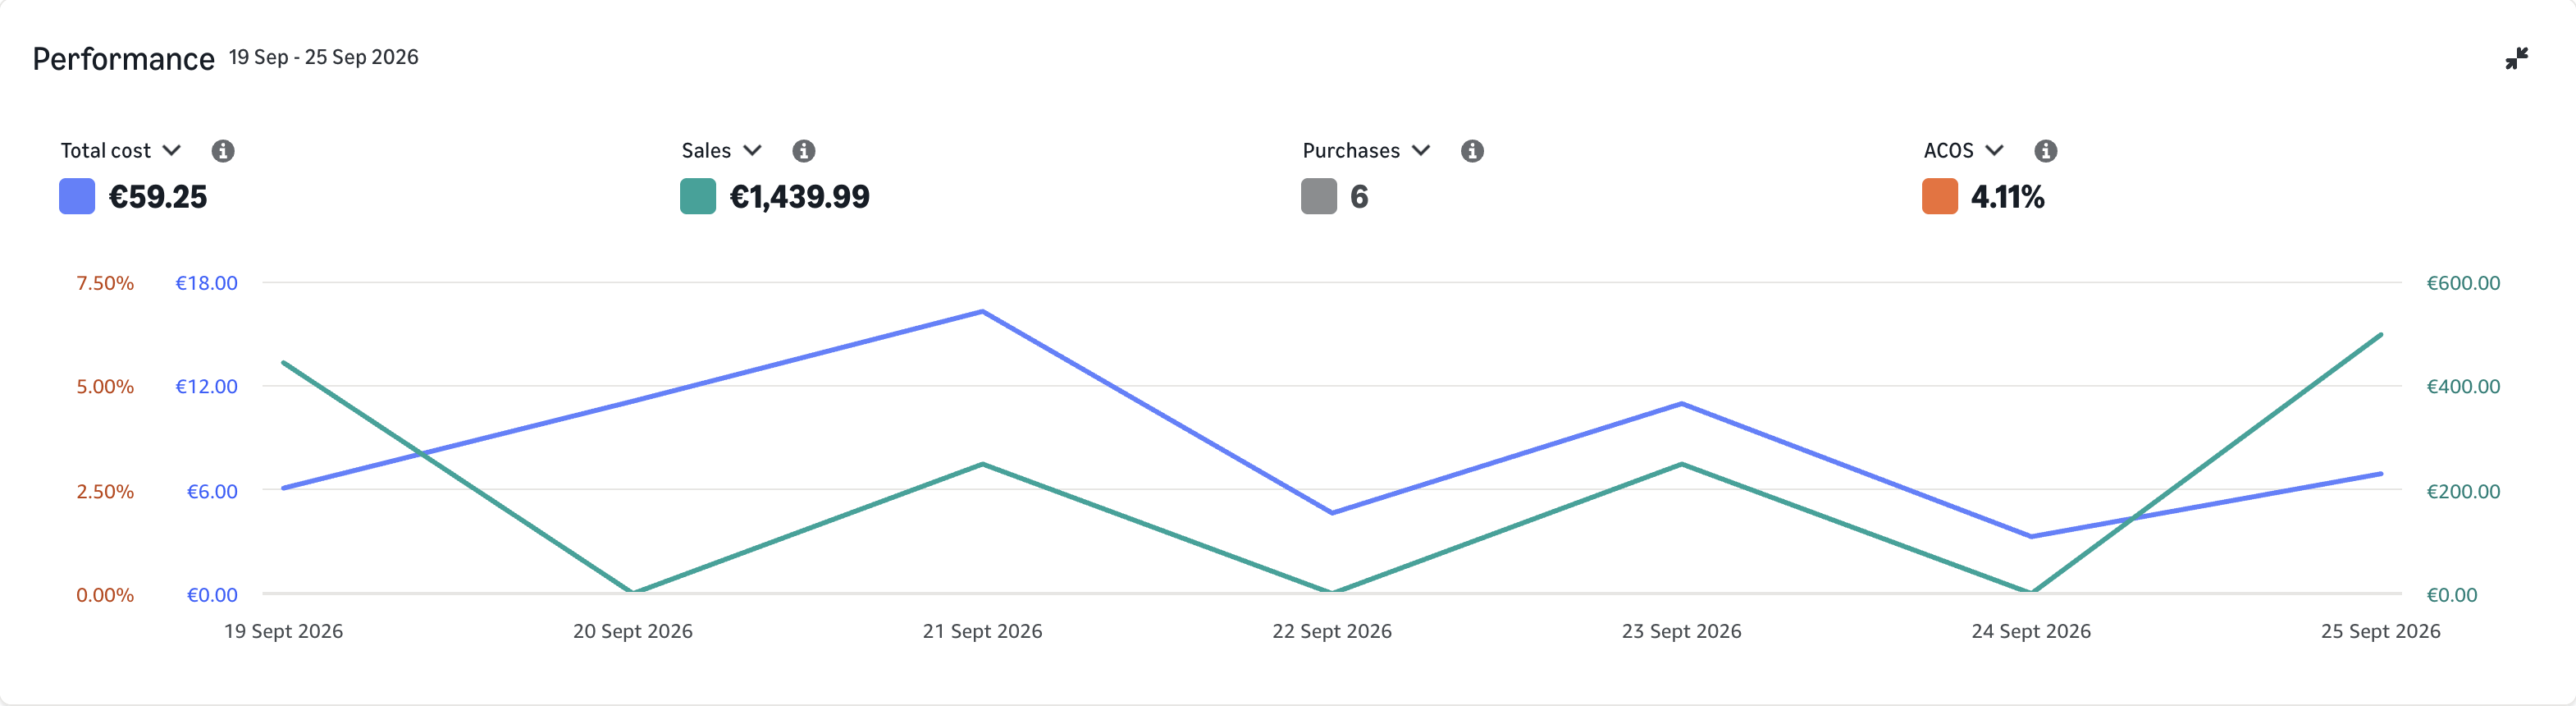
Die Originalaufnahmen zeigen dieselbe als Exact bezeichnete Kampagne in Deutschland. Der Name ersetzt keine Prüfung der tatsächlichen Targeting-Einstellungen. Vom 12.–18. September wurden 391,74 € Kosten, 1.624,96 € zugeordneter Werbeumsatz und sieben Käufe erfasst. Vom 19.–25. September folgen 59,25 €, 1.439,99 € und sechs Käufe. Die beiden Wochen sind gleich lang und enthalten dieselben Wochentage; die historischen Werte wurden am 21. Oktober aufgenommen.
4,11 % ACoS bedeutet 4,11 € Werbung je 100 € zugeordnetem Werbeumsatz. Das ist deutlich weniger als die früheren 24,11 €. Der nach Werbekosten verbleibende Umsatz ist aber kein ausgewiesener Gewinn: Produktkosten, Gebühren, Retouren und andere Kosten fehlen. Ebenso zeigt die Zahl nicht, wie viele weitere Käufe durch zusätzliche Ausgaben erreichbar wären.
Die strategische Frage
Exact grenzt eine Keyword-Entscheidung ein, ersetzt aber nicht die Prüfung tatsächlicher Suchanfragen. Bei sechs ausgewiesenen Käufen ist die Konzentration je Produkt interessant, soweit verfügbare Berichte sie zeigen. Berichte zu beworbenen und gekauften Produkten liefern Aggregate mit unterschiedlicher Abdeckung, keine Rekonstruktion jeder einzelnen Bestellung. Unbekannte Anteile bleiben unbekannt.
Die Kosten fallen um 84,9 %, der zugeordnete Umsatz um 11,4 %. Das ist auffällig, nennt aber noch keine Ursache. Erstellen Sie eine datierte Historie zu Geboten, Budgets, Preis, Bestand und Listingänderungen. Ein belegtes Ereignis kann eine Hypothese lenken; der Zeitunterschied allein beweist weder dessen Wirkung noch die Wiederholbarkeit dieser Quote.
So würden wir den Test beurteilen
Vergleichen Sie am Prüftermin dieselben ausgewiesenen Suchanfragen und belegten ASIN-Aggregate. Stellen Sie Käufe, Kosten und zugeordneten Umsatz nebeneinander. Ein anderer Produktmix oder unvollständige Berichtsabdeckung verändert die Aussagekraft, rechtfertigt aber keine angenommenen Bestellwerte zum Schließen der Lücken.
Wird später ein Ausgabentest freigegeben, bewerten Sie das benannte Segment anhand vereinbarter Kosten- und Angebotsbedingungen. Halten Sie parallele Änderungen fest. Eine weitere beobachtete Woche verbessert die Dokumentation; ohne geeignete kausale Auswertung belegt aber weder sie noch eine der vorliegenden Aufnahmen zusätzliche Verkäufe.
Was dieser Wochenvergleich belegt
Die Originalperioden und die für einen Folgetest benötigten Belege getrennt dokumentieren.
- 01 · Ausgangslage sichern
- Die frühere Originalaufnahme zeigt sieben Käufe, 391,74 € Kosten und 24,11 % ACoS.
- 02 · Eine Änderung dokumentieren
- Kein Eingriff ist dokumentiert. Die auffällige Veränderung wird ausdrücklich nicht Uptova oder einer bestimmten Einstellung zugeschrieben.
- 03 · Vergleichbar nachmessen
- Die spätere Originalaufnahme zeigt sechs Käufe, 59,25 € Kosten und 4,11 % ACoS; weitere Skalierbarkeit bleibt ungeprüft.
Wann handeln — und wann warten?
Vorerst ohne zusätzliches Budget beobachten. Einen begrenzten Ausgabentest neu bewerten, wenn ein vollständiger Folgebericht dieselbe Suchanfragen- und Produktchance trägt, Bestand verfügbar ist und das Kostenmodell den Rahmen rechtfertigt. Bei verändertem Preis, Bestand oder Erreichen der Kostengrenze früher prüfen.
Vor einer Freigabe prüfen
- Summen und datierte Änderungshistorie abgeglichen
- ASIN-Aggregate und Abdeckung ausdrücklich dokumentiert
- Dieselbe Suchanfrage und dasselbe Angebot erneut beobachtet
- Späteren Ausgabentest an Marge und Bestand gebunden
Die wichtigste Erkenntnis
Der niedrige ACoS verdient Aufmerksamkeit; mehr Budget verdient eine eigene Begründung.
Belege, Methodik und weiterführende Quellen
Es gibt keinen dokumentierten Eingriff, der die Veränderung erklärt, und keine Prognose für zusätzliche Werbeausgaben.
So sind diese Fallstudien zu lesen
- Die hochauflösenden Originalbelege wurden am 21. Oktober 2026 direkt in einer authentifizierten Amazon-Ads-Sitzung aufgenommen. Jede Aufnahme zeigt genau eine Kampagne in Deutschland. Die ersten zehn Analysen zeigen den 19.–25. September; fünf weitere vergleichen zusätzlich den 12.–18. September 2026. Beide Wochen umfassen dieselben Wochentage.
- Die Fälle bilden eine bewusst ausgewählte Stichprobe aus einem einzigen Werbekonto, keinen repräsentativen Durchschnitt. Die Daten werden nicht über mehrere Händler kombiniert. Kontonamen, Kampagnennamen und IDs wurden durch einen Bildausschnitt entfernt; Zahlen, Kurven, Skalen und Datumsangaben bleiben unverändert.
- ACoS = Werbekosten ÷ zugeordneter Werbeumsatz. Die Gesamtquote wird aus den Periodensummen berechnet, nicht aus dem Durchschnitt der Tagesquoten. Zugeordneter Werbeumsatz ist weder Gesamtumsatz noch Gewinn; Marge, Retouren, Steuern und organische Umsätze fehlen in diesen Aufnahmen.
- Die fünf Vorher-nachher-Vergleiche zeigen beobachtete Zeitfenster, keinen Kontrollversuch und keinen Nachweis eines Eingriffs durch Uptova. Prüfideen sind Empfehlungen, keine dokumentierten Eingriffe. Ein besserer ACoS kann mit weniger Käufen einhergehen; eine Woche beweist weder nachhaltige Profitabilität noch inkrementelle Verkäufe.
- Die Aufnahmen wurden nach Ende der Diagrammanimation ohne Mauszeiger neu erstellt und lediglich zugeschnitten. Kein Diagramm wurde generativ retuschiert. Getrennte Skalen für Kosten, Umsatz und ACoS sind keine gemeinsame Werteskala; Lücken in der ACoS-Linie können Tage ohne definierten Tagesquotienten darstellen.
- Berichte können unterschiedliche Detailstufen und Attributionsfenster haben. Suchanfragen, Produkte und Platzierungen bleiben getrennte Ansichten, solange ihre Verknüpfung nicht belegt ist. Der in diesen Prüfplänen erwähnte Kaufproduktbericht zeigt Käufe anderer Produkte, aber keine Werbekosten; daraus wird kein ACoS je gekauftem Produkt berechnet.