Kampagne 15 Sponsored Brands: Ziel vor Test
15,93 % ACoS: Erreicht diese Sponsored-Brands-Kampagne ihr Ziel?
Der Sponsored-Brands-ACoS verbessert sich, obwohl die Werbekosten je ausgewiesenem Kauf leicht steigen. Der Kampagnenname deutet auf Video hin; das tatsächliche Anzeigenformat muss noch geprüft werden. Trennen Sie zuerst Rechnung und Ziel: Eine Umsatzprüfung und eine Prüfung der Markenbekanntheit benötigen unterschiedliche Belege.
In 30 Sekunden
Eine bessere Umsatzquote bedeutet nicht automatisch günstigere Akquise, mehr Reichweite oder einen Grund, die Anzeige zu ändern.
- Was wir sehen
- Die Kosten sinken von 547,24 € auf 396,54 €, der ACoS von 17,20 % auf 15,93 %. Die Käufe gehen von vierzehn auf zehn zurück.
- Was Sie prüfen sollten
- Prüfen Sie tatsächliches Format und Ziel; trennen Sie Kosten je ausgewiesenem Kauf vom zugeordneten Umsatz je ausgewiesenem Kauf.
- Die nächste Entscheidung
- Anzeige oder Budget nicht allein aufgrund der Summen ändern. Eine konkrete Hypothese erst neu bewerten, wenn Ziel, Schwachstelle und verfügbare Messung dokumentiert sind.
Reale Kampagnendaten aus einem Werbekonto. Die folgenden Schritte sind Vorschläge, keine dokumentierten Maßnahmen oder nachgewiesenen Verbesserungen durch Uptova.
Zahlen & Originalbelege
Die beiden Wochen auf einen Blick
12.09.–18.09.202619.09.–25.09.2026
Werbekosten
- Vorher
- 547,24 €
- Nachher
- 396,54 €
- Veränderung
- -27,54 %
Zugeordneter Werbeumsatz
- Vorher
- 3.182,22 €
- Nachher
- 2.490,00 €
- Veränderung
- -21,75 %
Käufe
- Vorher
- 14
- Nachher
- 10
- Veränderung
- -28,57 %
ACoS
- Vorher
- 17,20 %
- Nachher
- 15,93 %
- Veränderung
- -1,27 Prozentpunkte
Werbekosten je Kauf
- Vorher
- 39,09 €
- Nachher
- 39,65 €
- Veränderung
- +1,45 %
Zugeordneter Werbeumsatz je Kauf
- Vorher
- 227,30 €
- Nachher
- 249,00 €
- Veränderung
- +9,55 %
Aus den Periodensummen berechnet. Käufe sind zugeordnete Werbekäufe, keine eindeutigen Kunden. Umsatz je Kauf ist weder Gesamtwarenkorb noch Marge.
Beide Originalaufnahmen ansehen
Die Originaloberfläche ist Englisch. Werte und Belege wurden nicht übersetzt oder nachgebaut.
Vorher · frühere Periode
12.09.–18.09.2026
Zum Lesen seitlich wischen. Mit Tastatur: Bildbereich fokussieren und die Pfeiltasten links/rechts verwenden.
Erfasst am Original der früheren Woche öffnen
Nachher · spätere Periode
19.09.–25.09.2026
Zum Lesen seitlich wischen. Mit Tastatur: Bildbereich fokussieren und die Pfeiltasten links/rechts verwenden.
Erfasst am Original der späteren Woche öffnen
Die Diagramme können unterschiedliche Skalen verwenden; vergleichen Sie die Zahlen, nicht die Linienhöhen.
Unser vorgeschlagener Aktionsplan
Ein Format- und Zielbriefing schreiben
Öffnen Sie Kampagne und tatsächliche Anzeige. Dokumentieren Sie Format, Zielseite und Ziel: zugeordnete Verkäufe oder eine separat gemessene Bekanntheitswirkung. Listen Sie die für dieses Format verfügbaren Kennzahlen auf. Das Ergebnis ist ein einseitiges Briefing; unbelegte Video- oder Neukundenmessgrößen bleiben offen statt aus dem Namen abgeleitet.
Die Umsatzquote vor ihrer Bewertung erklären
Gleichen Sie die zwei Berichte bei identischen Datums-, Währungs- und Attributionsregeln ab. Zeigen Sie Kaufzahl, Kosten je ausgewiesenem Kauf und zugeordneten Umsatz je ausgewiesenem Kauf nebeneinander. Ergänzen Sie beim Umsatzziel verfügbare Marken- und generische Anfragegruppen sowie Produktwirtschaftlichkeit. Der Vergleich trennt bessere Quote und Akquisekosten.
Einen messbaren Reibungspunkt prüfen
Lesen Sie tatsächliche Anzeige, Zielseite, beworbene Produkte, Preis und Verfügbarkeit gemeinsam. Beschreiben Sie ein beobachtbares Problem und die für seine Bewertung nötigen Belege. Ist keines nachgewiesen, halten Sie das fest, statt eine Neugestaltung vorzuschlagen. Suchanfragen-, Produkt- und Formatberichte bleiben auf ihre belegte Abdeckung begrenzt.
Einen zum Ziel passenden Test wählen
Nur bei einem belegten Problem werden Änderung, Ausgangslage, Zielkennzahl, Höchstkosten und Prüftermin festgelegt. Andere Änderungen bleiben getrennt. Ein Umsatztest braucht Produktwirtschaftlichkeit; ein Bekanntheitstest eine verfügbare passende Messgröße. Ohne geeignete Belege weiter beobachten, statt den niedrigeren ACoS als Freigabe zu lesen.
Die Ausgangslage
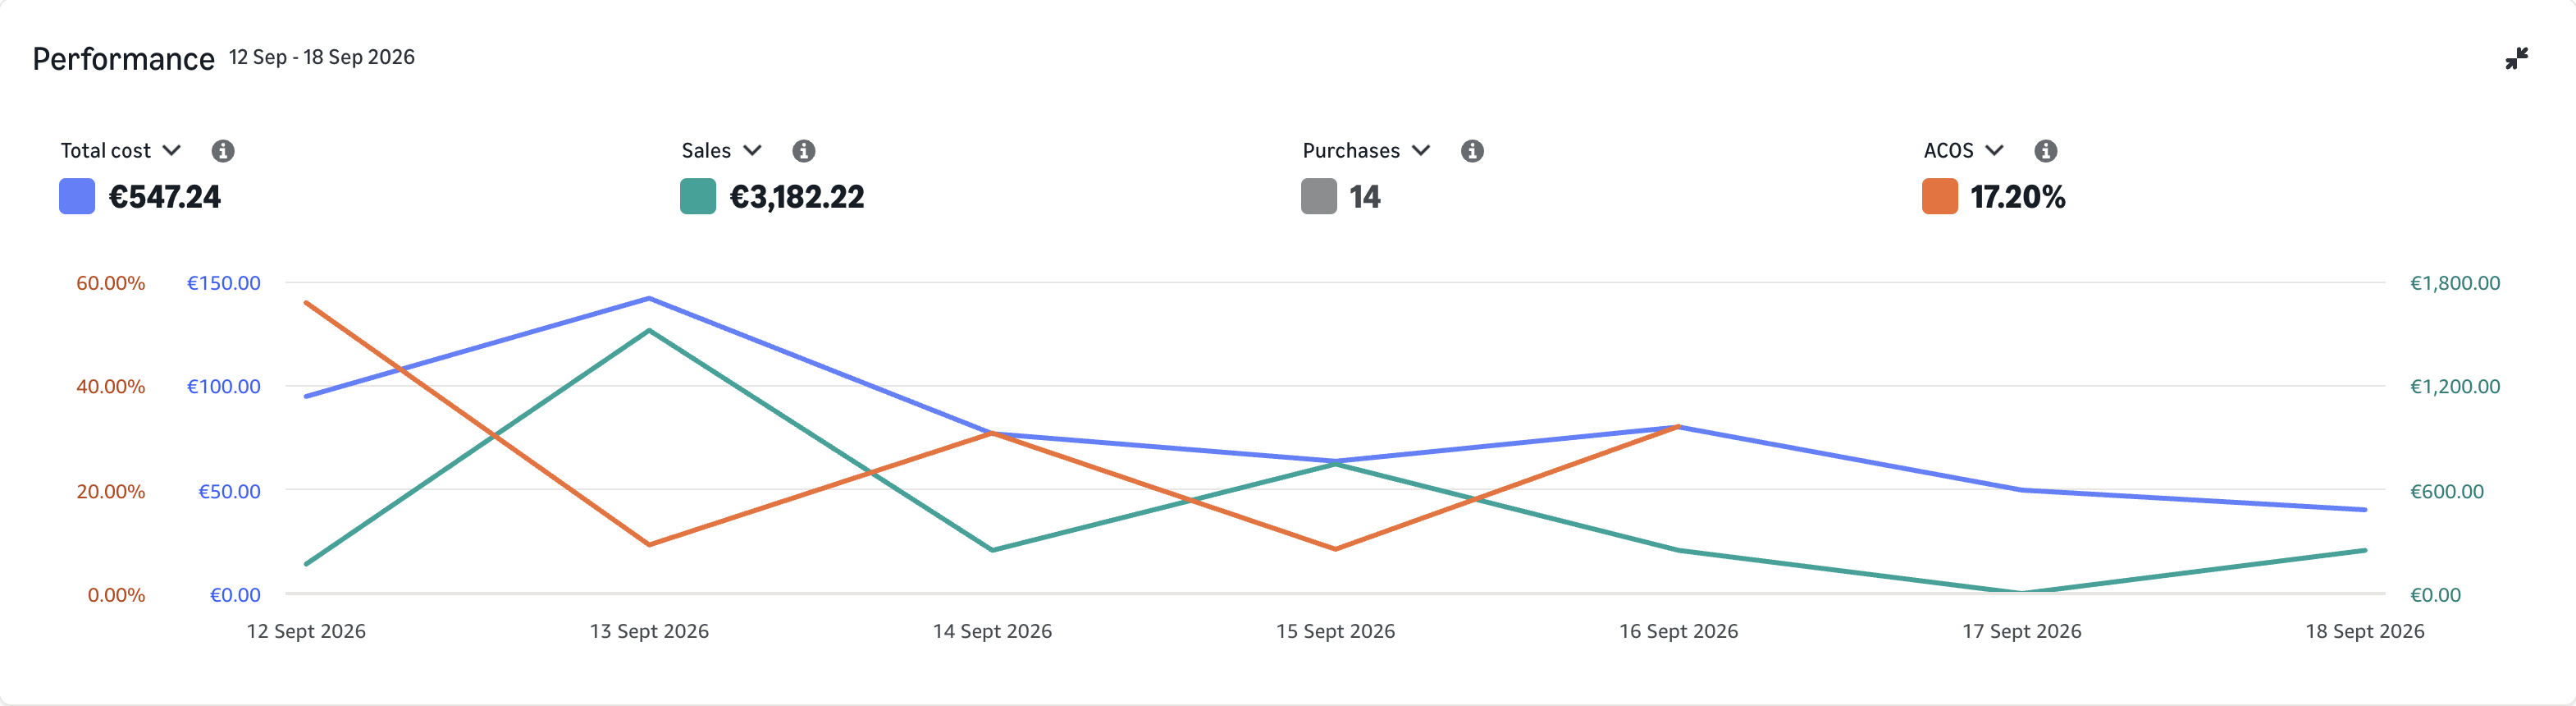
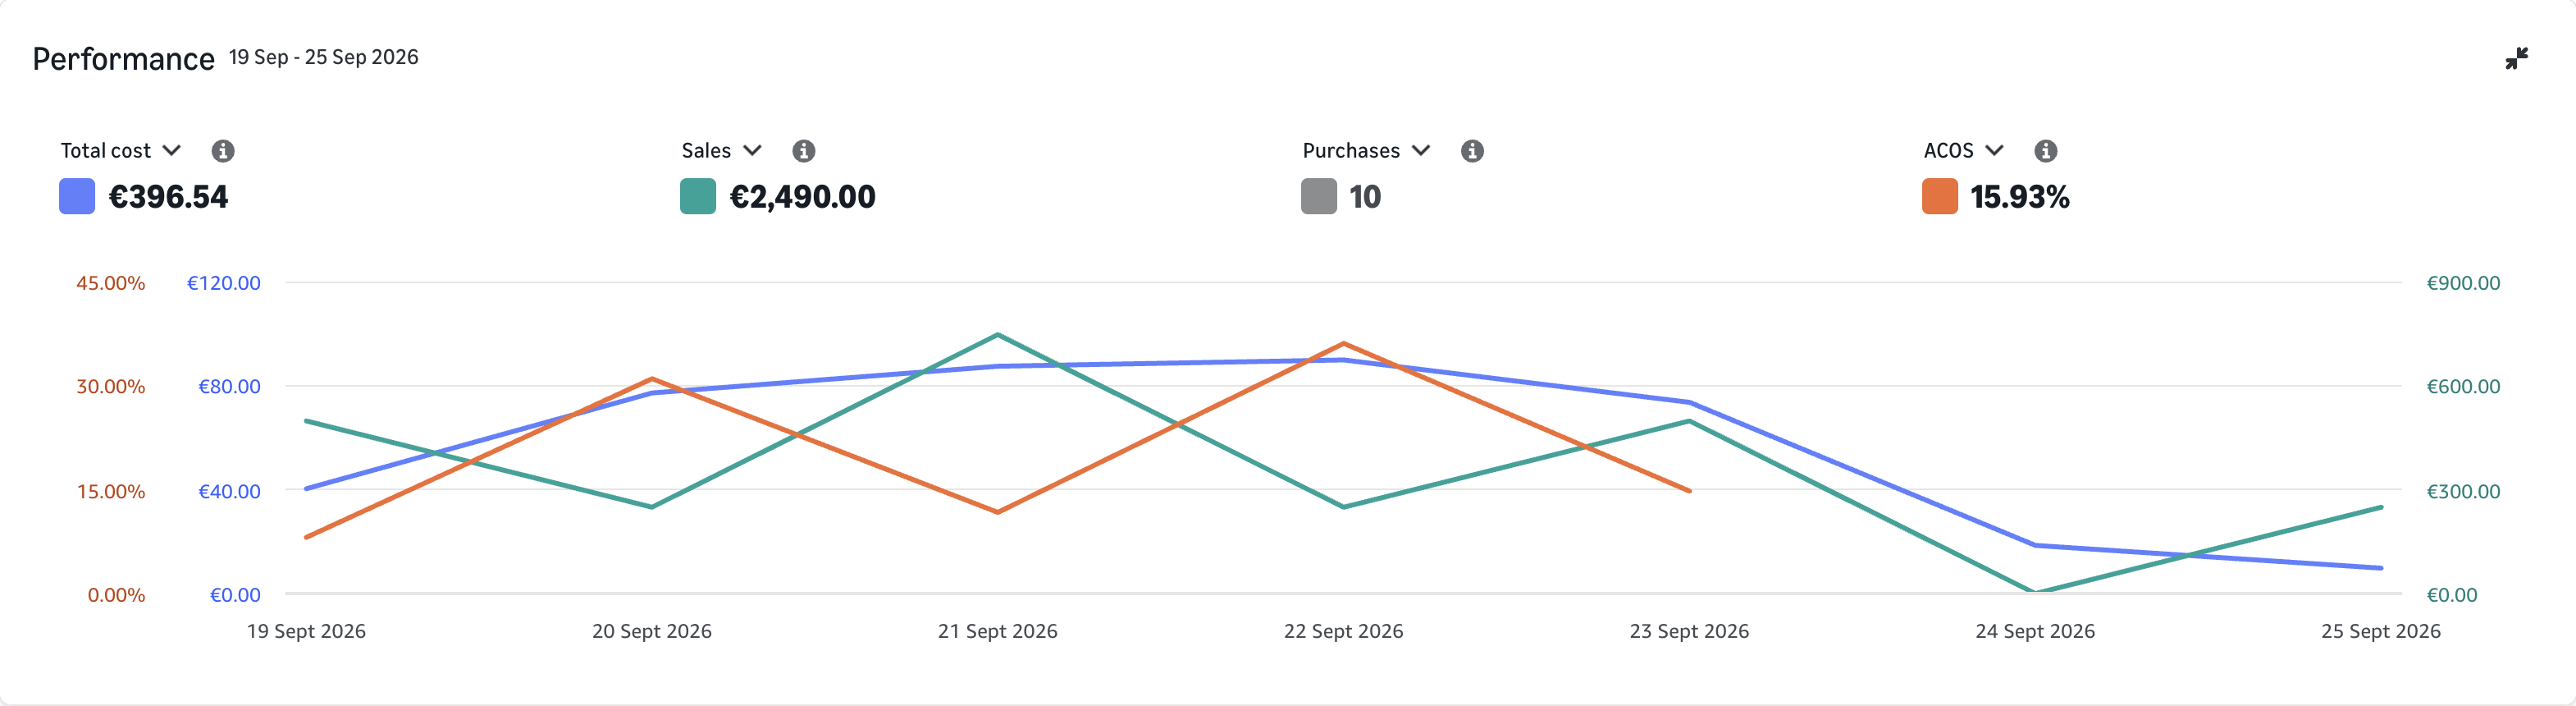
Die frühere Woche vom 12.–18. September enthält 547,24 € Werbekosten, 3.182,22 € zugeordneten Werbeumsatz und vierzehn Käufe. Die spätere Woche vom 19.–25. September enthält 396,54 €, 2.490 € und zehn Käufe. Beide Originalaufnahmen stammen aus derselben deutschen Sponsored-Brands-Kampagne, deren Name auf Video hinweist. Das verwendete Anzeigenformat muss separat geprüft werden. Die Kampagne war bei der späteren Erfassung pausiert; daraus folgt kein Zeitpunkt einer früheren Pause.
Die Kosten je ausgewiesenem Kauf steigen von 39,09 € auf 39,65 €, also um 1,4 %. Der zugeordnete Umsatz je ausgewiesenem Kauf steigt von 227,30 € auf 249 €, also um 9,5 %. Diese Quotienten aus Periodensummen erklären, wie der ACoS von 17,20 % auf 15,93 % fallen kann. Es sind keine einzelnen Warenkörbe, keine Marge und kein Nachweis über Neukunden.
Die strategische Frage
Der höhere zugeordnete Umsatz je Kauf überwiegt in dieser Gesamtrechnung den leichten Anstieg der Kaufkosten. Die Ursache bleibt offen. Bei einem Umsatzziel sind Suchanfragen und Produktwirtschaftlichkeit zu prüfen; bei Markenbekanntheit zunächst die verfügbaren passenden Formatkennzahlen. Weder Videoaufrufe noch Neukundenanteil sind in den Aufnahmen ausgewiesen.
Verwenden Sie dieselben Berichts- und Attributionsregeln für beide Perioden; Kampagnenänderungen werden separat dokumentiert. Prüfen Sie dann die tatsächliche Anzeige und Zielseite. Eine Produktdetailseite und ein Store werfen unterschiedliche Fragen auf. Weder Name noch Gesamt-ACoS beweisen einen Gestaltungsfehler, ein Zielseitenproblem oder eine Markenwirkung.
So würden wir den Test beurteilen
Vergleichen Sie nach einem freigegebenen Umsatztest Kaufzahl und beide Bestandteile der Quote innerhalb derselben Kampagnenabdeckung. Bewerten Sie das Ergebnis anhand des Produktrahmens, nicht allein nach dem Prozentsatz. Ein Bekanntheitstest braucht seine eigene vorab festgelegte Messung statt einer übernommenen Umsatzaussage.
Nutzen Sie vollständige, gleich lange Fenster und dokumentieren Sie Preis-, Bestands- und Listingänderungen. Vor einem Vergleich verschiedener Anzeigenarten die Berichtsdefinitionen prüfen. Für den aktuellen Pausenstatus ist kein historischer Beginn belegt; ordnen Sie ihn nicht rückwirkend zwischen den Wochen ein und erklären Sie damit nicht die beobachtete Veränderung.
Was dieser Wochenvergleich belegt
Die Originalperioden und die für einen Folgetest benötigten Belege getrennt dokumentieren.
- 01 · Ausgangslage sichern
- Frühere Originalaufnahme: 547,24 € Kosten, 3.182,22 € Werbeumsatz, vierzehn Käufe und 17,20 % ACoS.
- 02 · Eine Änderung dokumentieren
- Ein Eingriff zwischen den Wochen ist nicht belegt. Der aktuelle Pausenstatus wird nicht rückwirkend als Ursache interpretiert.
- 03 · Vergleichbar nachmessen
- Spätere Originalaufnahme: 396,54 € Kosten, 2.490 € Werbeumsatz, zehn Käufe und 15,93 % ACoS.
Wann handeln — und wann warten?
Vorerst aus dem ACoS weder Anzeigenänderung noch Budgeterhöhung ableiten. Eine Hypothese nach Prüfung von tatsächlichem Format, Ziel und messbarer Schwachstelle neu bewerten. Einen freigegebenen Test zur vereinbarten Kennzahl und zum Termin prüfen, bei Kostengrenze oder fehlender Produktverfügbarkeit früher beenden.
Vor einer Freigabe prüfen
- Tatsächliches Format und Ziel dokumentiert
- Beide Bestandteile der Umsatzquote berechnet
- Beobachtbares Problem und passende Messgröße identifiziert
- Testgrenze und Prüftermin vereinbart
Die wichtigste Erkenntnis
Das Ziel bestimmt den Test: Dieser niedrigere ACoS bedeutet keine niedrigeren Kosten je ausgewiesenem Kauf.
Belege, Methodik und weiterführende Quellen
Aufrufe, Neukundenanteil und Markenwirkung sind nicht erfasst. Die zeitliche Veränderung belegt keine Wirkung von Uptova.
So sind diese Fallstudien zu lesen
- Die hochauflösenden Originalbelege wurden am 21. Oktober 2026 direkt in einer authentifizierten Amazon-Ads-Sitzung aufgenommen. Jede Aufnahme zeigt genau eine Kampagne in Deutschland. Die ersten zehn Analysen zeigen den 19.–25. September; fünf weitere vergleichen zusätzlich den 12.–18. September 2026. Beide Wochen umfassen dieselben Wochentage.
- Die Fälle bilden eine bewusst ausgewählte Stichprobe aus einem einzigen Werbekonto, keinen repräsentativen Durchschnitt. Die Daten werden nicht über mehrere Händler kombiniert. Kontonamen, Kampagnennamen und IDs wurden durch einen Bildausschnitt entfernt; Zahlen, Kurven, Skalen und Datumsangaben bleiben unverändert.
- ACoS = Werbekosten ÷ zugeordneter Werbeumsatz. Die Gesamtquote wird aus den Periodensummen berechnet, nicht aus dem Durchschnitt der Tagesquoten. Zugeordneter Werbeumsatz ist weder Gesamtumsatz noch Gewinn; Marge, Retouren, Steuern und organische Umsätze fehlen in diesen Aufnahmen.
- Die fünf Vorher-nachher-Vergleiche zeigen beobachtete Zeitfenster, keinen Kontrollversuch und keinen Nachweis eines Eingriffs durch Uptova. Prüfideen sind Empfehlungen, keine dokumentierten Eingriffe. Ein besserer ACoS kann mit weniger Käufen einhergehen; eine Woche beweist weder nachhaltige Profitabilität noch inkrementelle Verkäufe.
- Die Aufnahmen wurden nach Ende der Diagrammanimation ohne Mauszeiger neu erstellt und lediglich zugeschnitten. Kein Diagramm wurde generativ retuschiert. Getrennte Skalen für Kosten, Umsatz und ACoS sind keine gemeinsame Werteskala; Lücken in der ACoS-Linie können Tage ohne definierten Tagesquotienten darstellen.
- Berichte können unterschiedliche Detailstufen und Attributionsfenster haben. Suchanfragen, Produkte und Platzierungen bleiben getrennte Ansichten, solange ihre Verknüpfung nicht belegt ist. Der in diesen Prüfplänen erwähnte Kaufproduktbericht zeigt Käufe anderer Produkte, aber keine Werbekosten; daraus wird kein ACoS je gekauftem Produkt berechnet.